Travel Hacking Schweiz 2026: Lohnen sich Meilen-Kreditkarten?
Was ist Travel Hacking?
Travel Hacking ist eine Bezeichnung für Strategien, die es ermöglichen, mit mehr Komfort zu reisen - und dabei auch noch Geld zu sparen. Dafür nutzt du Bonusprogramme von Fluggesellschaften und Hotels zu deinen Gunsten. Sie belohnen Loyalität, indem du für deine Reisen Punkte erhältst. Diese wiederum kannst du für Flüge und Hotelübernachtungen einlösen. Bei Prämienflügen bezahlst du aber weiterhin Steuern, Gebühren und Zuschläge. Viele Punkte sammelst du mit Reisen allein nur, wenn du viel geschäftlich reist und Business Class fliegst. Wie also kannst du als jemand, der nur gelegentlich reist, von diesen Vorteilen profitieren? Hier kommen Reisekreditkarten ins Spiel.
Was sind Reisekreditkarten?
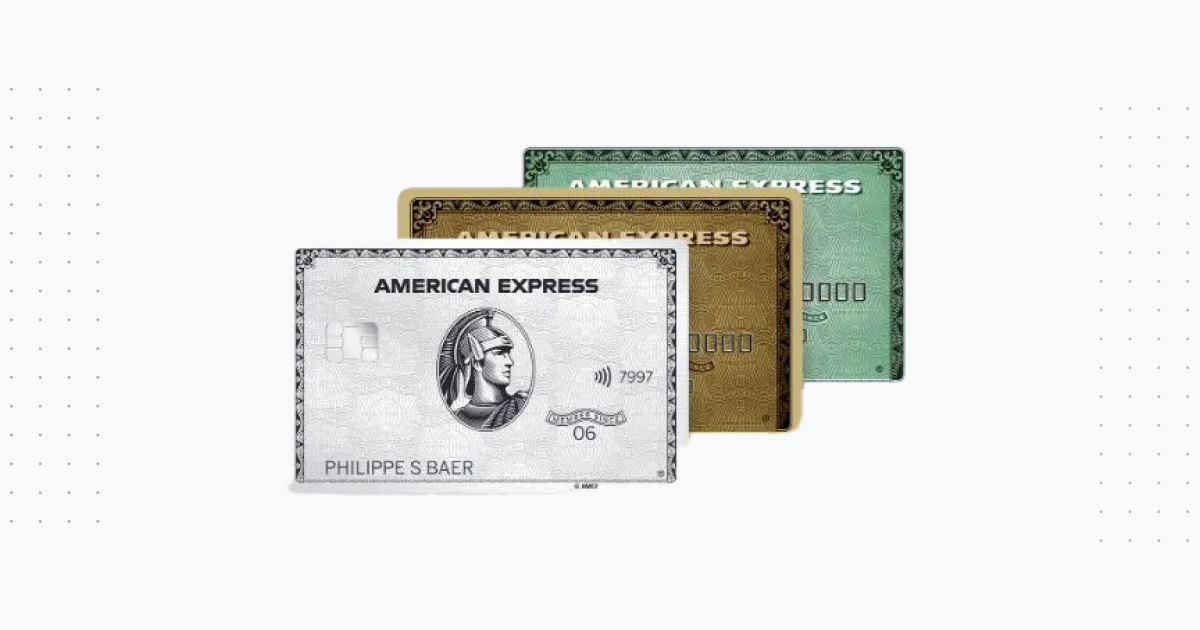
Der Begriff “Reisekreditkarten” mag etwas irreführend sein. Dies sind nicht etwa Kreditkarten, die am besten für Ausgaben während des Reisens geeignet sind. Dafür gibt es andere Karten. Lies dazu meinen Beitrag zu den besten Kreditkarten für Auslandsnutzung. Reisekreditkarten ermöglichen es dir, Meilen und Punkte zu sammeln, ohne dafür reisen zu müssen. Für jeden ausgegebenen Franken kannst du Punkte erhalten. Zudem gibt es häufig noch einen Anmeldebonus. Neben den Punkten haben Reisekreditkarten noch weitere Vorteile. Diese können zum Beispiel Gratiseintritte in Flughafenlounges, Versicherungspakete oder Status bei einer Hotelkette sein. Der Nachteil ist, dass all diese Vorteile nicht kostenlos sind. Eine American Express Platinum, die glamouröseste Schweizer Reisekreditkarte, hat eine Jahresgebühr von ganzen CHF 900.
Miles & More Kreditkarte Schweiz: Swisscard und Cornercard
In der Schweiz geben zwei Firmen Miles & More Kreditkarten für Privatkunden heraus: Swisscard und Cornercard. Beide verkaufen ein Kartenpaar in den Stufen Classic, Gold und Platinum. Bei Swisscard ist es eine American Express plus eine Visa oder Mastercard, bei Cornercard eine Visa plus eine Diners Club. Die meisten Meilen sammelst du mit der American Express beziehungsweise der Diners Club.
Meilen pro CHF 1 Umsatz in der Schweiz, reguläre Jahresgebühr für das Kartenpaar.
| Karte | Jahresgebühr | American Express / Diners Club | Visa / Mastercard |
|---|---|---|---|
| Swisscard Classic | CHF 120 | 0.75 Meilen | 0.30 Meilen |
| Swisscard Gold | CHF 220 | 1 Meile | 0.40 Meilen |
| Swisscard Platinum | CHF 700 | 1.20 Meilen | 0.50 Meilen |
| Cornercard Classic | CHF 140 | 1 Meile | 0.40 Meilen, in Fremdwährung 0.50 |
| Cornercard Gold | CHF 220 | 1 Meile | 0.50 Meilen, in Fremdwährung 0.60 |
| Cornercard Platinum | CHF 750 | 1.20 Meilen | 0.60 Meilen, in Fremdwährung 0.75 |
Bei Swisscard sammelst du in der Schweiz und im Ausland gleich viele Meilen. Die Gebühren stehen in der Leistungsübersicht von Swisscard. Nicht jede Zahlung bringt Meilen: Bargeldbezüge, Gebühren, Überweisungen, das Aufladen anderer Zahlungsmittel, Wertschriften und Glücksspiel zählen nicht.
Mit diesen Kreditkarten verfallen deine Meilen nicht. Der Schutz gilt aber nur, wenn du die Karte jeden Monat für einen Einkauf mit Meilengutschrift einsetzt (Bedingungen). Bei Swisscard musst du die Karte zudem seit mindestens einem Monat haben, bei Cornercard seit mindestens drei Monaten.
Swisscard Miles and More Kreditkarten
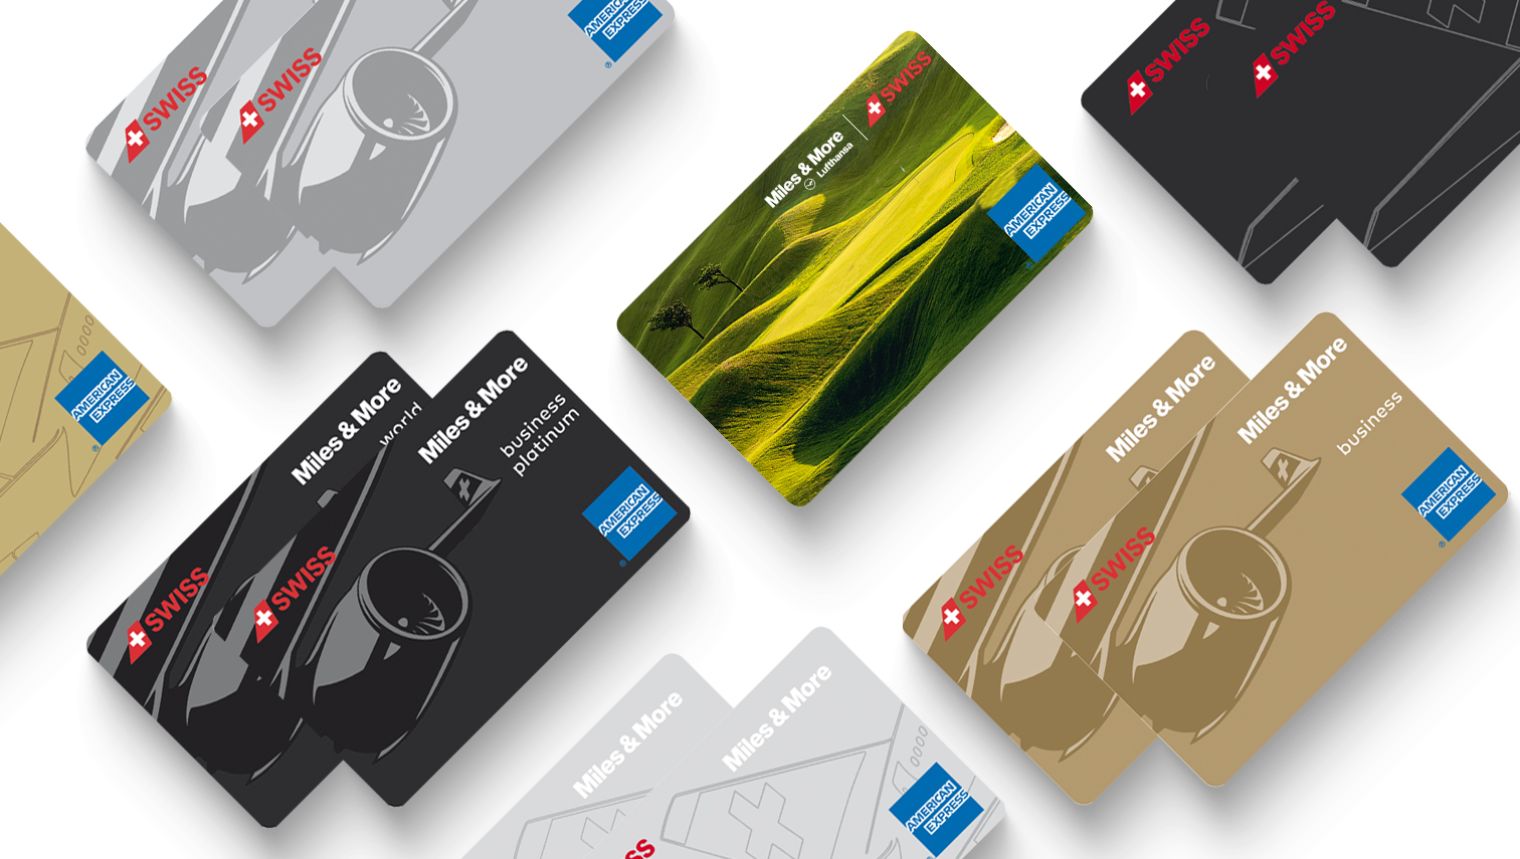
Miles and More ist das Vielfliegerprogramm der Lufthansa Group. Auch die Swiss ist Teil davon. Es ist das populärste Programm im deutschsprachigen Raum, aufgrund der unzähligen Direktflüge ab Zürich und Frankfurt. Swisscard bietet Kreditkarten für das Sammeln von Meilen an. In drei Editionen: Classic, Gold und Platinum. Am interessantesten sind die Classic- und Gold-Editionen.
Die Swiss Miles and More Classic Kreditkarte bietet:
- Jahresgebühr von CHF 120
- 1.5 Meilen pro CHF 2 (beim Bezahlen mit American Express)
- Versicherungen für Reiseunfall, Such- und Rettungskosten und Reiseunannehmlichkeiten, aber keine Annullierungskosten- und keine Auslandsreisekrankenversicherung
- 2000 Willkommensmeilen
- Stoppt Meilenverfall, wenn du jeden Monat damit einkaufst
Die Swiss Miles and More Gold Kreditkarte bietet:
- Jahresgebühr von CHF 220
- 2 Meilen pro CHF 2 (beim Bezahlen mit American Express)
- Die gleichen Reiseversicherungen wie die Classic, zusätzlich eine Einkaufsversicherung
- 5000 Willkommensmeilen
- Stoppt Meilenverfall, wenn du jeden Monat damit einkaufst
Oft gibt es Aktionen, bei denen man mehr Willkommensmeilen erhält und die erste Jahresgebühr reduziert wird. Es lohnt sich, danach Ausschau zu halten. Für eine CHF 100 höhere Jahresgebühr erhält man also eine bessere Sammelrate. Wo die feste Prämientabelle von Miles & More gilt, kostet ein Economy-Hin- und Rückflug innerhalb Europas 28’000 Meilen. Bei SWISS, Lufthansa und Austrian wird der Meilenpreis dynamisch berechnet, du siehst ihn erst bei der Buchung. Dazu bezahlt man noch Gebühren, diese sind je nach Flug zwischen CHF 10 und über 100. In der Hochsaison und bei niedrigen Gebühren kann sich das Buchen mit Meilen durchaus lohnen.
Die Swisscard Miles and More Kreditkarten lohnen sich nicht für Ausgaben im Ausland. Die Fremdwährungsgebühr beträgt 2.5% und Bargeldbezüge kosten 4%, mindestens CHF 10.
Cornercard Miles and More Classic Kombi
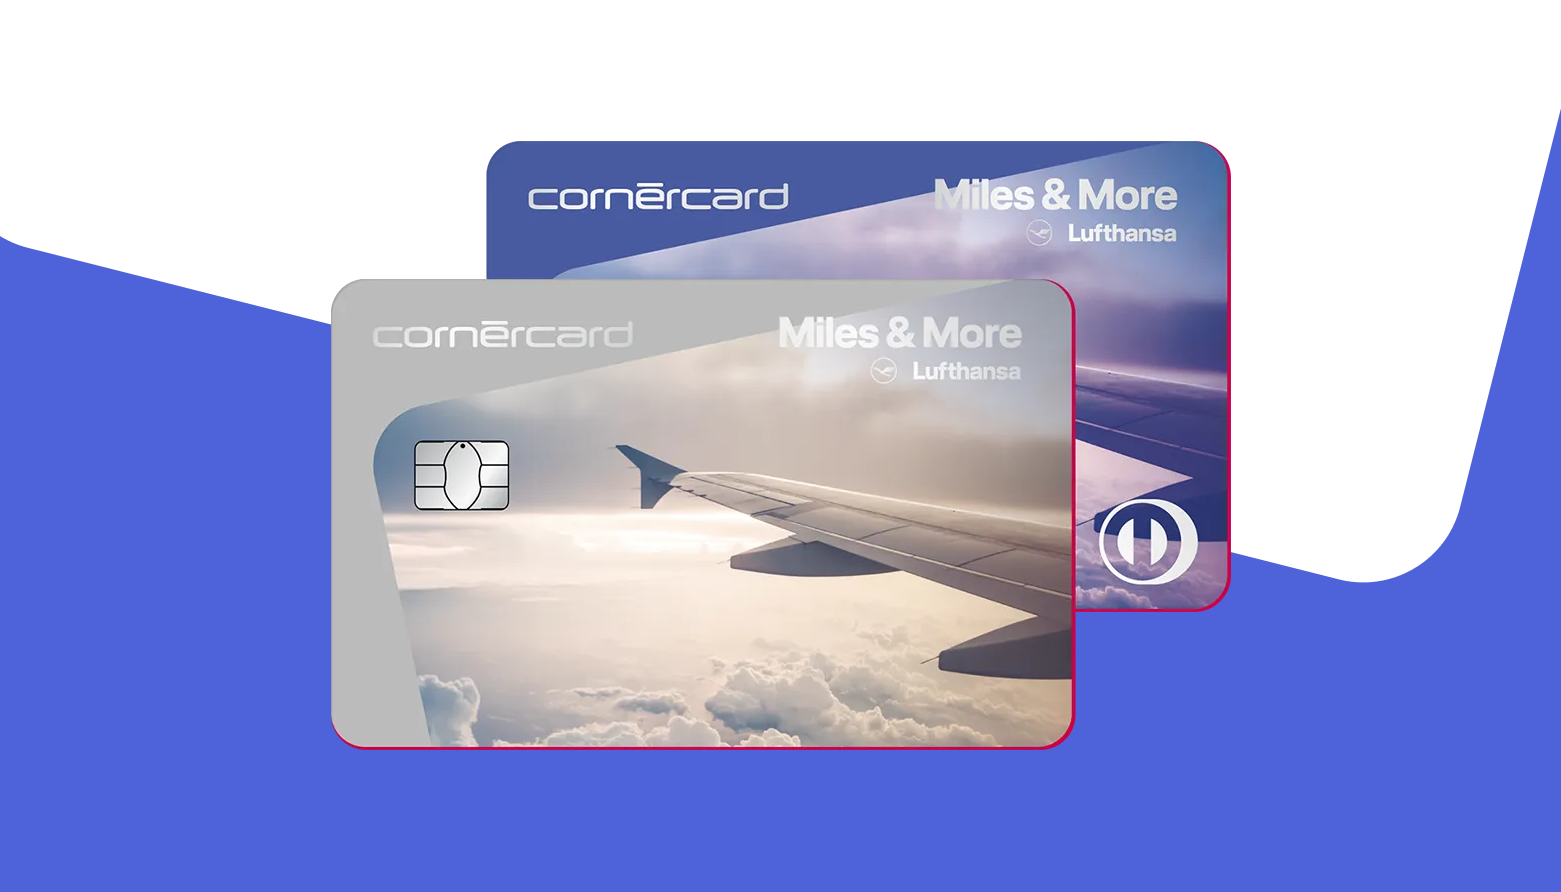
Die Cornercard Kreditkarten-Kombo ist sehr ähnlich wie die Swisscard Miles and More Kreditkarten. Beide sammeln Meilen von Miles and More der Lufthansa Gruppe.
- CHF 140 Jahresgebühr, für Neukunden mit Antrag bis 29. November 2026 im ersten Jahr CHF 70
- 2 Meilen pro CHF 2 Umsatz (beim Bezahlen mit Diners Club)
- 5000 Willkommensmeilen, für Neukunden mit Antrag bis 29. November 2026 sind es 20’000
- Jahresbonus auf der Diners Club: 1’000 Meilen ab CHF 10’000 Umsatz, 3’000 ab CHF 20’000 und 5’000 ab CHF 30’000
- Versicherungspaket der Diners Club, das laut Antragsformular auch für die Visa gilt
- 5 kostenlose Lounge-Eintritte bei Jahresumsatz von mindestens CHF 7’500
Die Aktion hat Bedingungen: Laut Teilnahmebedingungen können die Bonusmeilen zurückgebucht werden, wenn die Karte innerhalb von 12 Monaten ab Ausstellung gekündigt wird oder du in dieser Zeit weniger als CHF 3’000 damit bezahlst.
Der Vorteil des Angebots der Cornercard im Vergleich zur Swisscard liegt in der niedrigeren Jahresgebühr von CHF 140 statt CHF 220 bei gleicher Sammelrate. Zusätzlich erhält man ab CHF 7’500 Jahresumsatz fünf kostenlose Lounge-Eintritte. Der grösste Nachteil ist die niedrigere Akzeptanz von Diners Club im Vergleich zu American Express. Aber selbst eine Diners Club Kreditkarte kann in der Schweiz an vielen Orten eingesetzt werden. Für diejenigen, für die dies kein Problem darstellt, ist die Cornercard die bessere Wahl.
American Express Karten - die Allrounder
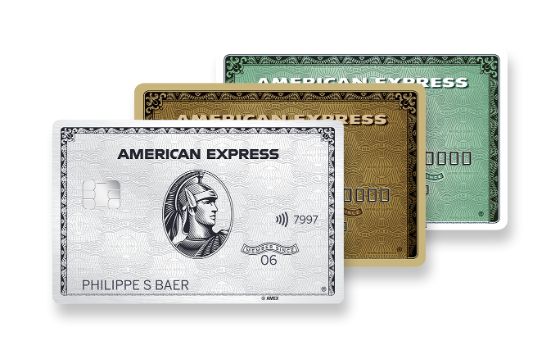
Diese weltweit populäre Karte wird in der Schweiz von Swisscard herausgegeben. Damit lassen sich American Express Membership Rewards Punkte sammeln. Der Hauptvorteil davon ist, dass man im Gegensatz zu den Miles and More Karten nicht auf ein Loyalitätsprogramm beschränkt ist. Stattdessen kann man die Membership Rewards Punkte zu diversen Partnern transferieren. Hier eine Übersicht der Transferpartner:
- Air France/KLM Flying Blue - 2 MR Punkte = 1 Meile
- The British Airways Club - 3 MR Punkte = 2 Avios
- Delta SkyMiles - 2 MR Punkte = 1 Meile
- Miles & More - 2 MR Punkte = 1 Meile
- Marriott Bonvoy - 3 MR Punkte = 2 Punkte
- Hilton Honors - 5 MR Punkte = 4 Punkte
Swisscard bietet drei Karten an: Green, Gold und Platinum.
American Express Green
- CHF 140 Jahresgebühr, kostenlos im ersten Jahr
- 1 Punkt pro CHF 2 Umsatz
- Versicherungen für Reiseunfall, Such- und Rettungskosten, Reiseunannehmlichkeiten und Einkäufe
Diese Karte ist gut für diejenigen, die so günstig wie möglich ins Membership Rewards Programm einsteigen möchten. Die Sammelrate ist zwar nur halb so gut wie bei den grossen Brüdern. Mit genug Ausgaben kommt jedoch auch hier eine gute Anzahl an Punkten zusammen.
American Express Gold
- CHF 350 Jahresgebühr, 175 im ersten Jahr
- 1 Punkt pro CHF 1 Umsatz
- 2 kostenlose Lounge-Zugänge pro Jahr über Priority Pass, nach Registrierung und nur für die Hauptkarte
- Versicherungspaket mit Reiseunfall-, Auslandsreisekranken-, Reiseunannehmlichkeiten- und Einkaufsversicherung
Wer ein besseres Sammelverhältnis, Lounge-Zugänge und ein Versicherungspaket möchte, ist mit der Gold Karte gut bedient. Dafür ist die Jahresgebühr jedoch auch deutlich höher.
American Express Platinum
- Jahresgebühr von CHF 900, 450 im ersten Jahr
- 1 Punkt pro CHF 1 Umsatz
- Unlimitierter kostenloser Zugang zu den Priority Pass Lounges nach Registrierung
- Status bei Hotelketten und Autovermietungen nach Registrierung, zum Beispiel Hilton Gold, Marriott Gold Elite, SIXT Platinum und Avis President’s Club
- Umfassendes Versicherungspaket, inklusive Annullierungskosten- und Auslandsreisekrankenversicherung
- CHF 100 SWISS Flug-Gutschein pro Jahr
- Bis CHF 160 GaultMillau Guthaben pro Jahr: CHF 40 pro Quartal, wenn du mit der Platinum mindestens CHF 250 in einem teilnehmenden Schweizer Restaurant bezahlst (gültig bis 31. Dezember 2026)
Dies ist die Luxuskarte im Segment von American Express. Die Sammelrate von Punkten ist identisch mit der von American Express Gold. Man bezahlt also ganze CHF 550 mehr. Meiner Meinung nach lohnt sich das kaum.
Lohnen sich Reisekreditkarten in der Schweiz?
Alle Reisekreditkarten haben eine Jahresgebühr. Ihre Konkurrenten sind kostenlose Kreditkarten, wie wir sie in diesem Artikel betrachtet haben. Sind Schweizer Reisekreditkarten nun ihren Preis wert? Dies hängt von deinem Konsum- und Reiseverhalten ab, sowie davon, ob du von den Versicherungspaketen profitieren kannst.
Machen wir ein Praxisbeispiel: Nehmen wir an, du gibst jährlich CHF 30’000 über deine Kreditkarten aus. Mit der American Express Gold oder der American Express der Swisscard Miles & More Gold sammelst du 30’000 Punkte beziehungsweise Meilen, mit der Swisscard Miles & More Classic 22’500 Meilen. Diese haben etwa folgenden Gegenwert:
- Hilton Honors: CHF 100–150
- Miles and More: CHF 500–1’500
- Membership Rewards: CHF 250–750
Verwendest du stattdessen die kostenlose American Express Cashback Card von Swisscard mit 1% Cashback, erhältst du CHF 300 zurück. Bei der Hilton Honors Kreditkarte verlierst du durch das Sammeln von Punkten sogar Geld im Vergleich zum potenziellen Cashback. Gerade für Schweizer lohnt sich diese Euro-Karte für Ausgaben kaum. Dennoch bin ich der Meinung, dass sich die 48 Euro Gebühr allein schon für den Hilton Gold-Status schnell lohnt.
Die Miles and More Karten können durchaus lohnenswert sein, insbesondere das Angebot von Cornercard. Auch wenn man die Jahresgebühr von CHF 140 einrechnet, ist der Gegenwert an Meilen höher als die CHF 300 Cashback bei der kostenlosen Kreditkarte. Es lohnt sich jedoch nur, wenn man einen nennenswerten Umsatz pro Jahr erzielen kann, mindestens CHF 15’000 jährlich. CHF 140 Jahresgebühr für CHF 5000 Umsatz (also 5000 Meilen) lohnen sich kaum.
Die American Express Karten lohnen sich, wenn man viel Wert auf gute Versicherungspakete legt. Die Membership Rewards Punkte sind etwa halb so viel wert wie Miles and More Meilen - was man auch am Umtauschkurs von MR zu Miles and More Meilen sehen kann. Ein Vorteil ist die hohe Flexibilität. Man kann die Punkte zu diversen Partnerprogrammen umtauschen. Man ist also nicht auf die Angebote der Lufthansa Gruppe beschränkt. Aufgrund der hohen Jahresgebühr lohnen sich die American Express Karten für die meisten Menschen jedoch kaum.
Rechenbeispiel: Meilen oder Cashback bei CHF 30’000 Umsatz
Wie viel muss eine Meile wert sein, damit sie die CHF 300 Cashback schlägt? Annahmen: CHF 30’000 Umsatz pro Jahr in der Schweiz, alles mit der American Express beziehungsweise Diners Club bezahlt, Rechnung immer vollständig beglichen, kein Willkommensbonus, reguläre Jahresgebühr ab dem zweiten Jahr. Die Swisscard Cashback Card gibt 1% auf der American Express und 0.25% auf der Visa oder Mastercard.
| Karte | Prämie pro Jahr | Jahresgebühr | Nötiger Wert pro Meile |
|---|---|---|---|
| Swisscard Cashback (American Express) | CHF 300 | Keine | – |
| Swisscard Miles & More Gold (American Express) | 30’000 Meilen | CHF 220 | 1.73 Rappen |
| Cornercard Miles & More Classic (Diners Club) | 35’000 Meilen inklusive Jahresbonus | CHF 140 | 1.26 Rappen |
| American Express Gold, Punkte zu Miles & More übertragen | 15’000 Meilen | CHF 350 | 4.33 Rappen |
Gerechnet ist (entgangenes Cashback + Jahresgebühr) ÷ Meilen. Mit der Cornercard lohnt sich ein Prämienflug für 28’000 Meilen also erst, wenn das gleiche Ticket bar über CHF 352 mehr kostet als die Steuern und Zuschläge, die beim Prämienflug anfallen. Bezahlst du einen Teil mit der Visa oder Mastercard, sammelst du weniger und die Schwelle steigt.
Fazit
Ob sich Reisekreditkarten in der Schweiz lohnen, ist für jeden unterschiedlich. Dies hängt ganz von deinem Konsum- und Reiseverhalten ab. Wer nicht mehr als CHF 15’000 jährlich ausgibt und eine Pauschalreise im Sommer macht, profitiert nicht von solchen Kreditkarten. Wer jährlich viel Geld über Kreditkarten ausgibt, kann durchaus von den Punkten profitieren. Gerade ab CHF 30’000 Umsatz wird es interessant. So eine Anzahl an Punkten ermöglicht Award-Tickets oder Upgrades für Flüge in der Business Class, die regulär gekauft einen Wert von tausenden Franken haben. So erhält man einen Gegenwert, der deutlich höher ist als die 1% Cashback bei kostenlosen Kreditkarten.