Kreditkarte ohne Auslandsgebühren Schweiz: Vergleich 2026
Du suchst eine Schweizer Kreditkarte ohne Fremdwährungsgebühr? Die Swisscard Visa und die Migros Cumulus Visa verlangen keine separate Gebühr. Gratis ist eine Zahlung im Ausland damit aber noch nicht, denn die Kosten stecken im Wechselkurs. In diesem Artikel schauen wir uns an, mit welchen Kreditkarten und Debitkarten du im Ausland günstig bezahlst und Bargeld beziehst.
Dafür musst du übrigens nicht erst verreisen. Online-Shops wie Amazon.de verrechnen in Euro, und auch wenn du in Franken bezahlst, können Auslandsgebühren anfallen, falls die Firma ihren Sitz im Ausland hat.
Kurz gesagt:
- Echte Kreditkarte ohne Jahresgebühr: Swisscard Visa. Sie war in der Euro-Stichprobe von Moneyland günstiger als Cumulus. Die Cumulus Visa bringt dafür Punkte und zwei Bargeldbezüge pro Jahr bis je CHF 500 ohne Bezugsgebühr.
- Debitkarte mit Schweizer Konto: Bank WIR top, wenn du eine der Bedingungen erfüllst, sonst Neon.
- Reisekonto als Ergänzung: Revolut, wenn du unter der Woche und innerhalb des Freibetrags zahlst. Wise, wenn du mit mehreren Währungen arbeitest.
Übersicht: Karten für Zahlungen im Ausland
Stand 14. September 2026. Die Quellen findest du weiter unten bei den einzelnen Anbietern.
| Karte | Plan- und Kartenkosten | Kartenzahlung in Fremdwährung | Bargeld im Ausland |
|---|---|---|---|
| Swisscard Visa (Kreditkarte) | CHF 0 | Keine separate Gebühr, Kurs von Swisscard | 4%, mind. CHF 10 |
| Migros Cumulus Visa (Kreditkarte) | CHF 0 | Keine separate Gebühr, Kurs von Migros Bank | 2 Bezüge/Jahr bis je CHF 500 frei, danach 2.5%, mind. CHF 10 |
| Bank WIR top (Debit Mastercard) | CHF 0 bei erfüllten Bedingungen | Interbankenkurs ohne Zuschlag, keine Kommission | 24 Bezüge/Jahr frei, danach CHF 2 |
| Neon (Debit Mastercard) | CHF 0–150/Jahr; Erstkarte CHF 20 bei free/plus | 0.35% auf Mastercard-Kurs (free), 0% ab plus | 1.5% plus 0.35% (free) bis 0% Neon-Gebühr (metal) |
| Revolut Standard (Debitkarte) | Kein Abo; Kartenlieferung ggf. kostenpflichtig | Zum Revolut-Kurs: werktags CHF 1’250/Monat ohne separate Gebühr, danach 1%; Wochenende 1% | CHF 200 oder 5 Bezüge pro rollierendem Monat frei, danach 2%, mind. CHF 1 |
| Wise (Debitkarte) | Kein Abo; physische Karte CHF 8 | Mittelkurs plus Gebühr ab 0.19%, je nach Währung | CHF 230 pro Kalendermonat frei, danach 2.69% auf den Mehrbetrag |
In der Bargeldspalte stehen nur die Bezugsgebühren. Dazu können Kosten für den Währungswechsel und Gebühren des Automatenbetreibers kommen. Bei Neon free steht der Wechselzuschlag bereits dabei. Was Kartenbestellung, Erneuerung und Monatsabos kosten, liest du bei den einzelnen Anbietern.
Radicant fehlt in der Liste, weil die Bank abgewickelt wird. Mehr dazu weiter unten.
Kreditkarte ohne Fremdwährungsgebühr: Ist der Wechselkurs wirklich kostenlos?
«0% Fremdwährungsgebühr» heisst nicht, dass du im Ausland gratis bezahlst. Auf diese drei Arten von Kosten solltest du achten:
- Karten- oder Plangebühr: Jahresgebühr, Abo oder Kosten für die Karte.
- Separate Transaktionsgebühr: ein Prozentsatz, der auf den umgerechneten Betrag dazukommt. Genau diese Gebühr verlangen Swisscard und Cumulus nicht.
- Kosten im Wechselkurs: Der Kartenherausgeber bestimmt, zu welchem Kurs er umrechnet. Ist dieser Kurs schlechter als der Interbanken- oder Mittelkurs, zahlst du die Differenz, auch ohne separate Gebühr.
Deshalb schaue ich unten nicht nur auf die Gebühren, sondern auch darauf, zu welchem Kurs umgerechnet wird.
Swisscard Visa: Kreditkarte ohne separate Auslandsgebühr
Keine separate Gebühr (Kurs von Swisscard)
4%, mind. CHF 10 pro Bezug
Besonderheiten
Keine Jahresgebühr
Keine separate Gebühr für Fremdwährungs- oder Auslandstransaktionen
Echte Kreditkarte mit monatlicher Abrechnung
Hier geht es um die swisscard Kreditkarte, eine Visa-Karte mit monatlicher Abrechnung. Nicht zu verwechseln mit der Swisscard Cashback Cards Visa oder anderen Swisscard-Produkten. Laut Produktseite kostet die Karte keine Jahresgebühr, und Swisscard verlangt keine separate Gebühr für Fremdwährungs- oder Auslandstransaktionen.
Den Umrechnungskurs legt Swisscard aber selbst fest (Kursmethodik), und genau dort liegen die Kosten. Moneyland hat für EUR/CHF einen durchschnittlichen Aufschlag von 1.838% gemessen (Moneyland, abgerufen am 14. September 2026). Das ist ein Durchschnitt. Der tatsächliche Kurs ändert sich täglich.
Nachteile der Swisscard Visa
Zum Geldabheben taugt die Karte nicht. Laut Moneyland kostet ein Bezug 4%, mindestens CHF 10, auch im Ausland. Diese Angabe stammt von Moneyland, nicht direkt von Swisscard.
Migros Cumulus Visa: Wechselkurs, Punkte und Bargeldbezüge
Keine separate Gebühr (Kurs von Migros Bank)
2 Bezüge/Jahr bis je CHF 500 frei, danach 2.5%, mind. CHF 10
Besonderheiten
Keine Jahresgebühr
Kostenlose Zusatzkarte
Keine separate Fremdwährungsgebühr
Echte Kreditkarte (keine Debitkarte)
Cumulus-Punkte bei jedem Einkauf
Auch die Cumulus Visa kostet keine Jahresgebühr, die Zusatzkarte ist gratis und eine separate Fremdwährungsgebühr gibt es nicht. Den Wechselkurs legt die Migros Bank jeden Tag selbst fest (FAQ der Migros Bank).
Beim Bargeld hat Cumulus einen Vorteil: Zwei Bezüge pro Jahr im Ausland sind bis zu je CHF 500 Gegenwert von der Bezugsgebühr befreit. Danach kostet ein Bezug 2.5%, mindestens CHF 10 (Leistungs- und Preisübersicht, Version 04/2025). Den Aufschlag im Wechselkurs zahlst du aber auch bei diesen zwei Bezügen.
Nachteile der Migros Cumulus Visa
«Keine Fremdwährungsgebühr» stimmt zwar, ist aber nur die halbe Wahrheit. Moneyland hat für EUR/CHF einen durchschnittlichen Kursaufschlag von 3.128% gemessen (Moneyland). In dieser Euro-Stichprobe war Cumulus damit teurer als Swisscard.
Swisscard oder Cumulus?
Wie viel der Unterschied ausmacht, zeigt ein einfaches Rechenbeispiel mit den gemessenen Durchschnittswerten:
| Euro-Einkauf im Wert von CHF 1’000 zum Interbankenkurs | Gemessener EUR/CHF-Aufschlag | Mehrkosten |
|---|---|---|
| Swisscard Visa | 1.838% | CHF 18.38 |
| Migros Cumulus Visa | 3.128% | CHF 31.28 |
Mit Swisscard zahlst du in diesem Beispiel CHF 12.90 weniger. Die Werte stammen von den oben verlinkten Moneyland-Seiten, abgerufen am 14. September 2026. Es sind Durchschnittswerte aus Stichproben, keine Kurse von heute, und sie gelten nur für Euro. Bonuspunkte, Bargeldbezüge und Teilzahlungszinsen sind nicht eingerechnet.
Zum gleichen Ergebnis kommt die Moneyland-Studie vom 17. März 2026: Unter den untersuchten Karten ohne Jahresgebühr war Swisscard für Euro-Einkäufe die günstigste. Bonusprogramme und Grundgebühren hat die Studie beim Kostenvergleich allerdings nicht berücksichtigt.
Für Einkäufe in Euro ist Swisscard nach diesen Zahlen also die günstigere Karte. Cumulus bleibt eine gute Alternative, wenn du Cumulus-Punkte sammelst oder ab und zu mit der Kreditkarte Bargeld beziehen musst. Welche Kreditkarte sonst noch zu dir passt, zeigt mein allgemeiner Schweizer Kreditkartenvergleich.
Debitkarten fürs Ausland
Wenn du keine Kreditkarte brauchst, fährst du mit einer Debitkarte oft günstiger. Visa- und Mastercard-Debitkarten werden weltweit meist problemlos akzeptiert. Bei Kautionen kann es Probleme geben, dazu weiter unten mehr.
Bank WIR top: Schweizer Konto ohne Kurszuschläge

Interbankenkurs ohne Zuschlag, keine Kommission
24 Bezüge/Jahr frei, danach CHF 2
Besonderheiten
Keine Paketgebühr bei erfüllten Bedingungen
Keine Kommission oder Wechselkurszuschläge auf Kartenzahlungen
24 Bargeldbezüge pro Jahr weltweit frei, danach CHF 2 pro Bezug
Schweizer Konto mit Debit Mastercard
Das Bankpaket top der Bank WIR ist ein Schweizer Konto mit Debit Mastercard. Umgerechnet wird zum Interbankenkurs ohne Zuschlag, und auf Kartenzahlungen verlangt die Bank keine Kommission. Am Bankomaten hast du 24 Gratisbezüge pro Jahr weltweit, danach kostet jeder Bezug CHF 2. Beim Gemeinschaftskonto teilen sich beide Karten diese 24 Bezüge (Tarif, gültig ab 15. Juli 2026).
Nachteile von Bank WIR top
Gratis ist das Paket nur, wenn du mindestens eine dieser Bedingungen erfüllst:
- monatlich CHF 1’500 Zahlungseingang
- CHF 20’000 Vorsorgegelder bei der Bank WIR
- CHF 300’000 WIR-Hypothek
- WIR-Anteilschein
Wie sich WIR sonst als Alltagskonto schlägt, liest du in meinem Vergleich der besten kostenlosen Bankkonten.
Neon: Schweizer Neobank mit Mastercard-Kurs
0.35% (free), 0% ab neon plus
1.5% plus 0.35% (free) bis 0% Neon-Gebühr (metal)
Besonderheiten
Schweizer Konto mit Debit Mastercard
Umrechnung zum Mastercard-Kurs
neon free: CHF 0, 0.35% Zuschlag, Erstkarte CHF 20
neon plus (CHF 20/Jahr oder CHF 2/Monat): 0% Zuschlag, 1% Bezugsgebühr
neon global (CHF 80/Jahr): 0% Zuschlag, 0.5% Bezugsgebühr
neon metal (CHF 150/Jahr): 0% Zuschlag, keine Neon-Bezugsgebühr im Ausland
Neon ist ein vollwertiges Schweizer Bankkonto, das du rein über die App bedienst. Seit September 2024 gibt Neon Debit Mastercards aus. Umgerechnet wird zum Mastercard-Kurs. Ob Neon noch etwas draufschlägt, hängt vom Plan ab (Preisübersicht vom 6. November 2025):
| Plan | Preis (Jahr / Monat) | Zuschlag bei Fremdwährung | Bezugsgebühr Ausland |
|---|---|---|---|
| free | CHF 0 | 0.35% | 1.5% plus 0.35% bei Umrechnung |
| plus | CHF 20 / CHF 2 | 0% | 1% |
| global | CHF 80 / CHF 8 | 0% | 0.5% |
| metal | CHF 150 / CHF 15 | 0% | 0% Neon-Gebühr |
Plus läuft mindestens einen Monat, Global und Metal mindestens zwölf Monate. Bei Free und Plus kostet die erste Karte CHF 20 und die Erneuerung nach Ablauf CHF 10. Bei Global und Metal ist beides gratis.
Nachteile von Neon
Aufpassen musst du bei Metal: Die fünf Gratisbezüge pro Monat gelten nur für CHF-Bezüge in der Schweiz, nicht im Ausland. Beziehst du an einem Schweizer Automaten Euro, zahlst du auch mit Metal CHF 5. Zudem kann der Betreiber des Automaten immer eigene Gebühren verlangen (Tipps von Neon). Eine eigene TWINT-App hat Neon weiterhin nicht, TWINT Prepaid funktioniert aber. Alles Weitere zum Konto findest du in meinem Neon-Erfahrungsbericht.
Revolut: Freibetrag unter der Woche
Zum Revolut-Kurs: werktags CHF 1'250/Monat ohne separate Gebühr, danach 1%; Wochenende 1%
CHF 200 oder 5 Bezüge pro rollierendem Monat frei, danach 2%, mind. CHF 1
Besonderheiten
Standard-Plan ohne Grundgebühr
Eigener variabler Revolut-Kurs
Premium (CHF 11.99/Monat oder CHF 125/Jahr): unbegrenzt wechseln ohne zusätzliche Gebühr, auch am Wochenende
Guthaben in über 30 Währungen
Virtuelle CH-IBAN über PostFinance
Revolut hat in den letzten Jahren in ganz Europa stark an Popularität gewonnen. Speziell ist, dass du Guthaben in über 30 Währungen halten kannst (Währungsliste).
Im Standard-Plan sehen die Gebühren so aus (Schweizer Tarif, gültig ab 21. November 2025):
| Standard | |
|---|---|
| Währungsumtausch werktags | CHF 1’250 pro Monat ohne Gebühr, danach 1% auf den Mehrbetrag |
| Währungsumtausch am Wochenende | 1% |
| Wechselkurs | Eigener, variabler Revolut-Kurs |
| Bargeldbezüge | Gratis bis CHF 200 oder fünf Bezüge pro rollierendem Monat (was zuerst erreicht ist), danach 2%, mind. CHF 1 |
Mit Premium für CHF 11.99 pro Monat oder CHF 125 pro Jahr wechselst du ohne Limit und ohne zusätzliche Wechselgebühr, auch am Wochenende. Ausserdem steigt der Freibetrag fürs Bargeld auf CHF 400 (Planbedingungen, gültig ab 15. Juli 2026, Premium-Hilfe).
Praktisch sind auch die virtuellen Karten, die du selbst erstellen kannst, und die Bill-Split-Funktion für Reisen mit Freunden.
Nachteile von Revolut
Revolut ist keine Schweizer Bank. Dein Vertragspartner ist die litauische Revolut Bank UAB, die Schweizer Einlagensicherung gilt also nicht. Es gibt zwar eine virtuelle CH-IBAN über PostFinance. Begünstigter ist dort aber Revolut Bank UAB, und laut Anleitung gehören dein Name und «CH» in die Mitteilung. Ob dein Arbeitgeber den Lohn so überweisen kann, hängt von dessen System ab. Ein normales Schweizer Konto auf deinen Namen ist das nicht.
Ausserdem rechnet Revolut zu einem eigenen Kurs um. Dass innerhalb des Freibetrags keine Gebühr anfällt, sagt noch nichts über den Kurs aus. Vergleiche ihn deshalb mit dem Mittelkurs. Für mich bleibt Revolut eine Ergänzung für Reisen.
Wise: Multiwährungskonto zum Mittelkurs
Mittelkurs plus Gebühr ab 0.19%, je nach Währung
CHF 230 pro Kalendermonat frei, danach 2.69% auf den Mehrbetrag
Besonderheiten
Kein Abo, physische Karte CHF 8
Umrechnung zum Devisenmittelkurs plus transparente Wechselgebühr
Zahlen aus vorhandenem Guthaben derselben Währung ohne Gebühr
Guthaben in mehreren Währungen
Stark bei internationalen Überweisungen
Wise, ehemals Transferwise, ist auf internationale Überweisungen spezialisiert. Wie bei Revolut kannst du Geld in diversen Währungen senden, empfangen und halten. Wise rechnet zum Devisenmittelkurs um und verlangt dafür eine Gebühr, die je nach Währung unterschiedlich hoch ist. Beworben wird sie ab 0.19% (Preisseite). Das ist der tiefste Satz, nicht automatisch der Satz für Franken in Euro. Zahlst du in Euro aus einem Euro-Guthaben, kostet das nichts. Für den Wechsel in dieses Guthaben hast du aber vielleicht schon vorher eine Gebühr bezahlt.
Am Bankomaten sind CHF 230 pro Kalendermonat pro Konto von der Bezugsgebühr befreit, darüber zahlst du 2.69% auf den Mehrbetrag. Die physische Karte kostet CHF 8, ein Abo gibt es nicht (Kartengebühren, Stand 14. September 2026). Wird dabei aus CHF umgerechnet, kommt die Wechselgebühr trotzdem dazu. Und auch der Automatenbetreiber kann etwas verlangen.
Für Reisen bevorzuge ich trotzdem Revolut. Unter der Woche wechselst du dort die ersten CHF 1’250 pro Monat zum Revolut-Kurs ohne separate Gebühr, und Funktionen wie Bill-Split sind praktisch. Wise ist dafür die reifere Plattform, um grössere Beträge international zu senden und zu empfangen.
Nachteile von Wise
Einen Freibetrag für den Währungsumtausch wie bei Revolut gibt es nicht. Die Wechselgebühr zahlst du ab dem ersten Franken. Dafür rechnet Wise zum Mittelkurs um. Was am Ende günstiger ist, siehst du erst, wenn du die konkreten Angebote vergleichst.
Radicant: keine Empfehlung mehr
Radicant war hier früher meine Hauptempfehlung. Am 11. November 2025 hat die BLKB aber die Einstellung und Abwicklung von Radicant angekündigt. Laut Halbjahresbericht vom 12. August 2026 wurden im Frühjahr für alle Kunden Anschlusslösungen gefunden. Jetzt laufen die Abwicklung und die Vorbereitungen, um die Banklizenz zurückzugeben. Deshalb empfehle ich Radicant nicht mehr.
Neon oder Revolut für Auslandszahlungen?
Hier schaue ich nur auf Zahlungen im Ausland, nicht aufs ganze Konto:
| Neon | Revolut | |
|---|---|---|
| Kursbasis | Mastercard-Kurs | Eigener Revolut-Kurs |
| Zuschlag unter der Woche | 0.35% (free), 0% ab plus | 0% bis CHF 1’250/Monat, danach 1% (Standard) |
| Wochenende | Wie unter der Woche | 1% (Standard), keine zusätzliche Gebühr mit Premium |
| Bargeld | 1.5% plus 0.35% (free), 1% (plus), 0.5% (global), 0% Neon-Gebühr (metal) | CHF 200 oder 5 Bezüge pro rollierendem Monat frei, danach 2%, mind. CHF 1 |
| Günstigster Plan ohne Zuschlag | plus: CHF 2/Monat, Mindestlaufzeit 1 Monat | Standard: CHF 0, mit Freibetrag |
Für eine kurze Reise, auf der du vor allem unter der Woche zahlst, reicht Revolut Standard oft aus. Neon plus lohnt sich eher, wenn du viel am Wochenende zahlst, mehr als CHF 1’250 pro Monat wechselst oder lieber ein Schweizer Konto mit Mastercard-Kurs nutzt. Plus kannst du auch nur für einen Monat für CHF 2 lösen. Hast du noch keine Neon-Karte, kommen aber CHF 20 für die Erstkarte dazu.
Gebührenbeispiel: Kartenzahlung und Bargeld im Ausland
Was machen die Gebühren auf einer Reise konkret aus? Nehmen wir an, du zahlst im Ausland umgerechnet CHF 1’000 mit der Karte und beziehst zweimal je CHF 100 Bargeld. Die Tabelle zeigt, welche Gebühren die Kartenherausgeber dafür verlangen. Die Kosten im Wechselkurs sind nicht dabei. Weil jede Karte zu einem anderen Kurs umrechnet, kostet derselbe Euro-Einkauf nicht überall gleich viele Franken. Welche Karte insgesamt am günstigsten ist, kannst du aus der Tabelle deshalb nicht ablesen.
Damit die Zahlen vergleichbar sind, gehe ich von Folgendem aus (Tarife: Stand 14. September 2026):
- Du hast die Freibeträge im aktuellen Monat oder Jahr noch nicht gebraucht.
- Du zahlst und beziehst unter der Woche, also nicht während des Wochenendzuschlags von Revolut.
- Dein Guthaben ist in Franken, und du bezahlst in Landeswährung, ohne Umrechnung durch Terminal oder Bankomat (DCC).
- Der Automatenbetreiber verlangt nichts.
- Abo- und Kartenkosten sind nicht eingerechnet, sie stehen in der letzten Spalte.
| Karte | Separate Gebühr Kartenzahlung | Bargeld inkl. separater Wechselgebühr (2 × CHF 100) | Ausserdem beachten |
|---|---|---|---|
| Swisscard Visa | CHF 0 | CHF 20 (2 × mind. CHF 10) | Kurs von Swisscard |
| Migros Cumulus Visa | CHF 0 | CHF 0 (beide freien Bezüge des Jahres) | Kurs von Migros Bank |
| Bank WIR top | CHF 0 | CHF 0 (2 der 24 freien Bezüge) | Interbankenkurs; Paketbedingungen erfüllen |
| Neon free | CHF 3.50 (0.35%) | CHF 3 Bezugsgebühr + CHF 0.70 Wechselzuschlag | Mastercard-Kurs, Erstkarte CHF 20 |
| Neon plus | CHF 0 | CHF 2 (1%) | Mastercard-Kurs; Abo CHF 2 für einen Monat, Erstkarte CHF 20 |
| Revolut Standard | CHF 0 | CHF 0 (Freibetrag von CHF 200 damit aufgebraucht) | Revolut-Kurs; allfällige Kartenlieferkosten |
| Wise | Wechselgebühr für CHF 1’000 laut Preisrechner | CHF 0 Bezugsgebühr + Wechselgebühr für CHF 200 | Mittelkurs, physische Karte CHF 8 |
Am Wochenende sähe es bei Revolut Standard anders aus: Dann kommen auf die ganze Umrechnung von CHF 1’200 zusätzlich 1% dazu, also CHF 10 für die Zahlung und CHF 2 fürs Bargeld, zusammen CHF 12. Für Bargeldbezüge und Währungswechsel gelten unterschiedliche Freibeträge.
Bei Swisscard und Cumulus stecken die Kosten im Kurs, wie das Rechenbeispiel oben zeigt. Diese Werte sind historische Durchschnitte und lassen sich nicht direkt mit der Wise-Gebühr oder dem heutigen Mastercard-Kurs vergleichen. Die Wise-Gebühr für deine Währung findest du im Preisrechner. Hast du deine freien Bezüge schon gebraucht, gelten die Gebühren aus den Abschnitten oben.
Welche Kreditkarte eignet sich für Mietwagen und Hotels?
Bei Mietwagen und Hotels wird oft eine Kaution verlangt. Dafür wird ein Betrag auf deiner Karte reserviert, eine sogenannte Vorautorisierung. Bei einer Kreditkarte blockiert das einen Teil deiner Limite, dein Guthaben auf dem Konto bleibt unberührt. Bei einer Debitkarte wird dagegen dein Guthaben reserviert. Abgebucht wird es normalerweise nicht, aber bis die Reservation aufgehoben ist, kann das Geld eine Weile blockiert sein (Visa zu reservierten Beträgen).
Ich halte es darum für sinnvoll, auf Reisen eine echte Kreditkarte wie Swisscard oder Cumulus dabeizuhaben, auch wenn du sonst mit einer günstigeren Debitkarte zahlst. Zwingend ist das nicht immer: Manche Vermieter akzeptieren Debitkarten, andere nicht. Schau deshalb vor der Buchung in die Mietbedingungen.
Geld abheben im Ausland: Gebühren und Währungsumrechnung
Viele Bankomaten im Ausland bieten dir an, den Betrag gleich in Schweizer Franken umzurechnen. Oft wird das als «garantierter Wechselkurs» angepriesen. Dahinter steckt die sogenannte Dynamic Currency Conversion (DCC). Lehne das ab und wähle «ohne Umrechnung» oder «in Landeswährung». Dann rechnet deine Karte zu ihrem eigenen Kurs um, und du kannst die Kosten mit den Angaben in diesem Artikel abschätzen. Wie DCC funktioniert und was dir dabei angezeigt wird, erklärt Visa.
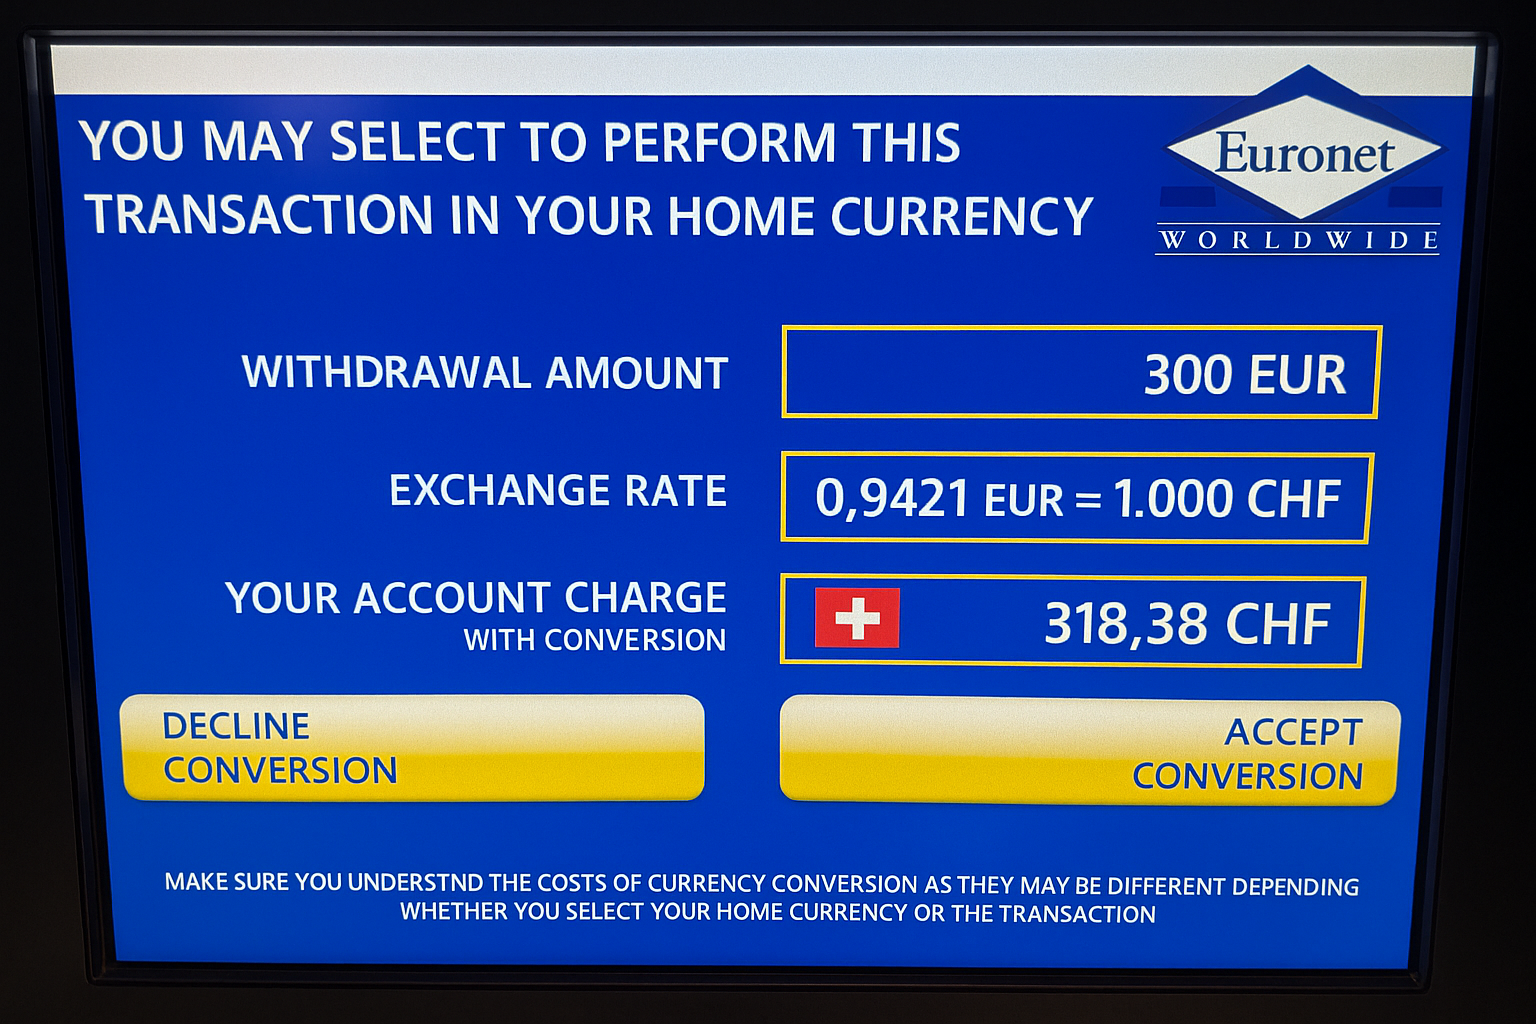
Dazu kann eine Gebühr des Automatenbetreibers kommen. Die hat nichts mit deiner Karte zu tun und ist in den Freibeträgen oben nicht enthalten.
Dasselbe gilt im Laden oder Restaurant: Wenn dir das Kartenterminal Schweizer Franken anbietet, bezahle trotzdem in Landeswährung. Falls du schon vor der Abreise Bargeld brauchst, zeigt dir mein Artikel zu Fremdwährungen beziehen, welche Möglichkeiten du in der Schweiz hast.
Fazit: Die richtige Karte fürs Ausland
Ob eine Karte im Ausland günstig ist, erkennst du nicht an «0% Gebühr» allein. Genauso wichtig sind der Wechselkurs, die Bedingungen und wie du die Karte nutzt. Meine Empfehlungen:
- Du willst eine echte Kreditkarte ohne Jahresgebühr: Swisscard Visa für Einkäufe. Cumulus, wenn dir die Punkte oder die zwei Bezüge pro Jahr ohne Bezugsgebühr wichtig sind.
- Du willst ein Schweizer Konto mit günstiger Debitkarte: Bank WIR top, wenn du eine der Bedingungen erfüllst, sonst Neon plus.
- Du reist ab und zu und zahlst vor allem unter der Woche: Revolut Standard als Ergänzung.
- Du hast Guthaben in mehreren Währungen oder schickst Geld ins Ausland: Wise.
Egal welche Karte du wählst: Nimm eine Kreditkarte als Backup mit und zahle im Ausland immer in Landeswährung.