Kreditkarten Vergleich Schweiz 2026: Die besten Gratis-Karten
In diesem Kreditkarten-Vergleich für die Schweiz schauen wir auf das, was im Alltag zählt: Jahresgebühr, Cashback, Fremdwährungsgebühr und Bargeldbezug. Für die meisten Schweizerinnen und Schweizer ist 2026 die beste einzelne Kreditkarte die Cembra Certo! One Mastercard: keine Jahresgebühr, 1% Cashback bei drei selbst gewählten Shops und Mastercard-Akzeptanz. Wer mehr Cashback will, kombiniert die Amex von poinz oder der Swisscard Cashback Cards (1% auf fast alle Einkäufe) mit der Certo als Mastercard-Backup. Für Reisen und Fremdwährungen ist keine Schweizer Kreditkarte das richtige Werkzeug. Nutze dort eine Debitkarte wie Neon, Revolut oder Yuh und behalte eine echte Kreditkarte nur für Hotel- und Mietwagenkautionen.
Unsere Empfehlungen nach Anwendungsfall
| Anwendungsfall | Empfehlung | Warum |
|---|---|---|
| Beste einzelne Kreditkarte | Cembra Certo! One | Keine Jahresgebühr, 1% Cashback bei 3 selbst gewählten Shops, Mastercard |
| Maximales Cashback | poinz Amex oder Swisscard Cashback Amex + Certo | 1% auf der Amex, Certo als Backup wo Amex nicht akzeptiert wird |
| Reisen und Fremdwährung | Neon / Revolut / Yuh + Cumulus als Kredit-Backup | Schweizer Kreditkarten sind im Ausland teuer; Cumulus ohne FX-Gebühr, aber mit Kursaufschlag |
| Premium / Vielreisende | Cornèrcard Platinum | Nur wenn du Lounge, Reiseversicherung und Concierge tatsächlich nutzt |
Übersicht: die besten Kreditkarten
| Karte | Jahresgebühr | Cashback / Punkte | Fremdwährungsgebühr |
|---|---|---|---|
| Cembra Certo! One Card | CHF 0 | 1% bei 3 Shops, sonst 0.25% | 1.5% |
| poinz Kreditkarten * | CHF 0 | 1% (Amex), 0.25% (Visa) | 2.5% |
| Swisscard Cashback Cards | CHF 0 | 1% (Amex), 0.25% (MC/Visa) | 2.5% |
| Migros Cumulus Kreditkarte | CHF 0 | 1% (Migros), 0.33% (sonst) | Keine separate Gebühr, Kurs der Migros Bank |
| Coop Supercard Kreditkarte | CHF 0 | 1 Punkt/CHF (Coop), 1/3 sonst | Keine separate Gebühr (1.5% auf CHF im Ausland) |
| Cornèrcard Platinum | CHF 500 (CHF 250 im 1. Jahr) | 0.9% (CHF), 1.7% (Fremdwährung) | max. 1.2% |
Fünf der sechs hier verglichenen Karten kommen ohne Jahresgebühr. Die Cornèrcard Platinum rechtfertigt ihre höhere Gebühr durch Loungezugang und Reiseleistungen, dazu weiter unten mehr. Alle Karten funktionieren unabhängig von deiner Hausbank. Die Rechnung zahlst du zum Beispiel per Lastschrift oder eBill. Automatisch bezahlt wird eine eBill-Rechnung nur, wenn du eine Dauerfreigabe einrichtest. Du verlierst durch den Wechsel kaum Komfort.
Beste Kreditkarten nach Anwendungsfall
Für den Alltag: Cembra Certo! One
Wenn du eine einzige kostenlose Schweizer Kreditkarte willst und dich danach nicht mehr darum kümmern möchtest, ist die Certo die sauberste Wahl. Keine Jahresgebühr, 1% Cashback bei drei Shops, die du aus einer Liste wählst (darunter Migros, Coop, SBB und Digitec), und 0.25% auf die übrigen Einkäufe (ohne z.B. Bargeldbezüge und TWINT-Zahlungen). Sie ist eine Mastercard, also gibt es bei der Akzeptanz selten Probleme.
Im Ausland solltest du sie nicht einsetzen. Die 1.5% Fremdwährungsgebühr und 3.75% Bargeldbezugsgebühr (mindestens CHF 10) fressen das Cashback schon auf einer einzigen Reise auf.
Für maximales Cashback: poinz oder Swisscard Cashback Amex plus Certo
1% auf fast alle Einkäufe gibt es unter den Gratiskarten in diesem Vergleich nur mit einer American Express. Ausgenommen sind etwa Bargeldbezüge, Gebühren und Glücksspiel. Sowohl poinz als auch Swisscard Cashback bieten diesen Satz auf ihrer Amex. Der Haken liegt in der Akzeptanz: American Express wird in der Schweiz an über 150’000 Stellen akzeptiert, darunter Migros, Coop und SBB, aber bei kleineren Läden, Parkhäusern, Apotheken und einigen Restaurants wird sie noch immer abgelehnt.
Die zweite Karte im Duo (Visa bei poinz, Mastercard oder Visa bei Swisscard) zahlt nur 0.25%, also gleich viel wie die Basisrate der Certo. Das bessere Setup ist deshalb: poinz- oder Swisscard-Amex überall, wo Amex akzeptiert wird, und die Certo als Mastercard-Backup für den Rest. Wenn du diesen Weg gehst, spricht die Mechanik für poinz: Du kannst das Cashback nach jeder bezahlten Monatsrechnung einlösen, bei Swisscard wird es nur einmal pro Jahr gutgeschrieben.
Für Reisen und Fremdwährung: keine Schweizer Kreditkarte verwenden
Es gibt keine Schweizer Kreditkarte, die im Ausland mit einer guten Debitkarte mithalten kann. In diesem Vergleich verlangen die Certo 1.5% und die Karten von poinz und Swisscard Cashback 2.5% Fremdwährungsgebühr. Cumulus und Coop Supercard verlangen keine separate Gebühr, die Kosten stecken dann im Wechselkurs. Für die Cumulus hat Moneyland bei Euro-Zahlungen einen Aufschlag von durchschnittlich 3.13% gegenüber dem Referenzkurs gemessen.
Für Kartenzahlungen und Bargeldbezüge im Ausland nimm besser eine Debitkarte von Neon, Revolut, Yuh oder Wise. Wir vergleichen sie ausführlich im Ratgeber Schweizer Kreditkarten ohne Auslandsgebühren. Radicant empfehle ich nicht: Die BLKB hat angekündigt, die Bank geordnet zu liquidieren.
Eine Schweizer Kreditkarte solltest du trotzdem dabeihaben, für Situationen, in denen eine Debitkarte nicht reicht: Hotelkautionen, Mietwagen (vor allem in den USA) und andere Vorautorisierungen. Unter den Karten hier ist die Cumulus dafür eine vernünftige Wahl, weil keine separate Fremdwährungsgebühr zum Kursaufschlag dazukommt.
Beste Premiumkarte: Cornèrcard Platinum, nur wenn du die Leistungen nutzt
Die Cornèrcard Platinum (CHF 500/Jahr, CHF 250 im ersten Jahr) bündelt unbegrenzten Priority Pass-Loungezugang, Reiseversicherungen und einen Concierge-Service. Die American Express Platinum (CHF 900/Jahr) ist eine weitere Premium-Option auf dem Schweizer Markt. Sie bringt zusätzlich einen CHF 100 SWISS-Gutschein pro Jahr, SIXT-ride-Guthaben von CHF 200 pro Jahr (acht Fahrten à CHF 25, Registrierung nötig) und Dining-Guthaben von CHF 40 pro Quartal, wenn du in einem teilnehmenden Restaurant mindestens CHF 250 auf einmal bezahlst (Angebot bis 31. Dezember 2026). Sie kostet dafür aber fast doppelt so viel.
Beide Karten lohnen sich nur, wenn du die Leistungen tatsächlich nutzt. Ein eigenständiger Priority Pass Prestige mit unbegrenzten Besuchen für das Mitglied kostet bei US-Wohnsitz USD 469 pro Jahr, Gäste zahlen USD 35 pro Besuch. Wenn du mehrmals im Jahr in einer Lounge bist, die enthaltene Reiseversicherung statt einer separaten Police nutzt und die Dining- oder Reise-Guthaben einlöst, geht die Rechnung auf. Liegen diese Leistungen brach, verschenkst du dem Herausgeber mehrere hundert Franken.
Für Miles & More-Fans: SWISS Miles & More Cards
Nur dann sinnvoll, wenn du bereits im Miles & More-Ökosystem unterwegs bist und dein Meilenkonto aufstocken willst. Solange du jeden Monat mindestens einen meilenfähigen Umsatz machst und die Karte seit mindestens einem Monat hast, verfallen deine Meilen nicht. Die Jahresgebühren für das Kartenduo betragen CHF 120 (Classic), CHF 220 (Gold) und CHF 700 (Platinum), bei einer Fremdwährungsgebühr von 2.5% über alle Stufen. Als reine Cashback-Karte ist das eine schlechte Wahl. Wer aber regelmässig SWISS fliegt, kann Meilen einmal pro Jahr in Points und Qualifying Points tauschen; dann können Gold oder Platinum sich rechnen.
Karten im Detail
Cembra Certo! One Card
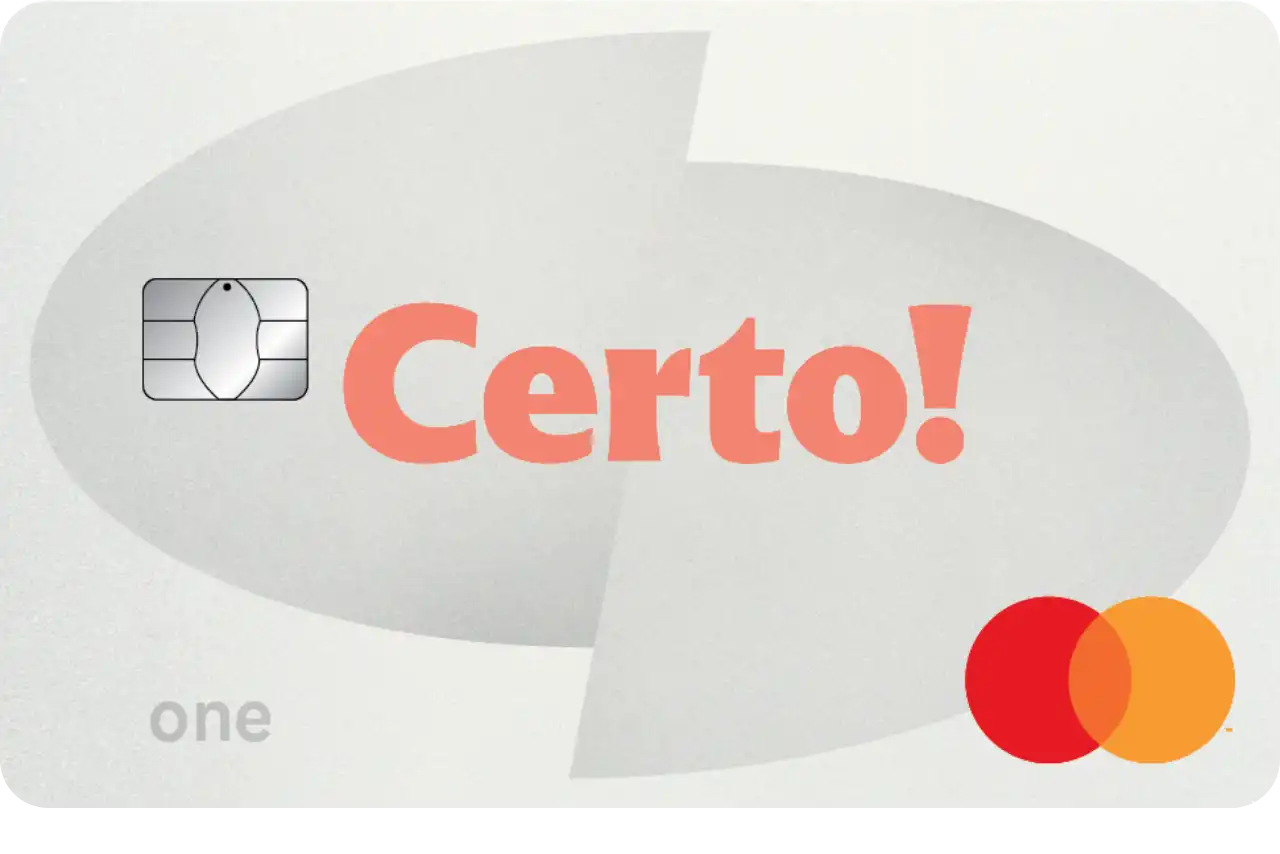
CHF 0
1% bei 3 Shops, sonst 0.25%
1.5%
3.75%, mind. CHF 10
Besonderheiten
Keine Jahresgebühr, inklusive Zusatzkarten
Shops aus einer Liste wählbar (z.B. Migros, Coop, SBB, Digitec)
Moderne App und Mobile Payment (Apple Pay, Google Pay, Samsung Pay)
Bestpreis-Garantie bis CHF 3'000 pro Jahr
SOS-Assistance bis CHF 100'000 pro Person
Die Cembra Certo tritt vor allem als Konkurrenz zur Cumulus Kreditkarte der Migros Bank auf, und für die meisten gewinnt sie.
- Keine Jahresgebühr, inklusive bis zu fünf Zusatzkarten im selben Haushalt
- 1% Geld zurück bei drei Shops deiner Wahl aus einer Liste. Unter anderem Migros, Coop, SBB und Digitec
- Überall sonst 0.25% Geld zurück
Das Bonusprogramm ist besonders attraktiv, da man die drei Shops entsprechend seiner Einkaufsgewohnheiten selber auswählen kann. Das Cashback wird einmal pro Quartal automatisch auf der Kartenabrechnung gutgeschrieben.
Die Smartphone-App ist modern und benutzerfreundlich. Apple Pay, Google Pay und Samsung Pay werden unterstützt. Die Karte bietet zudem ein praktisches Versicherungspaket:
- Bestpreis-Garantie bis CHF 3’000 pro Jahr und CHF 2’000 pro Ereignis
- Einkaufsversicherung bis CHF 2’000
- Reiseversicherung mit SOS-Assistance (bis CHF 100’000 pro Person und Ereignis)
- 24/7 Alarmzentrale für Notfälle
- Medizinischer Transport und Repatriierung
- Such- und Bergungskosten
Die Versicherungen greifen nur, wenn du mindestens 51% der Ware oder Reise mit der Karte bezahlt hast. Schwachstelle ist die Auslandsnutzung. Auslandseinkäufe kosten 1.5% Gebühr, Bargeldbezüge 3.75% mit einem Minimum von CHF 10.
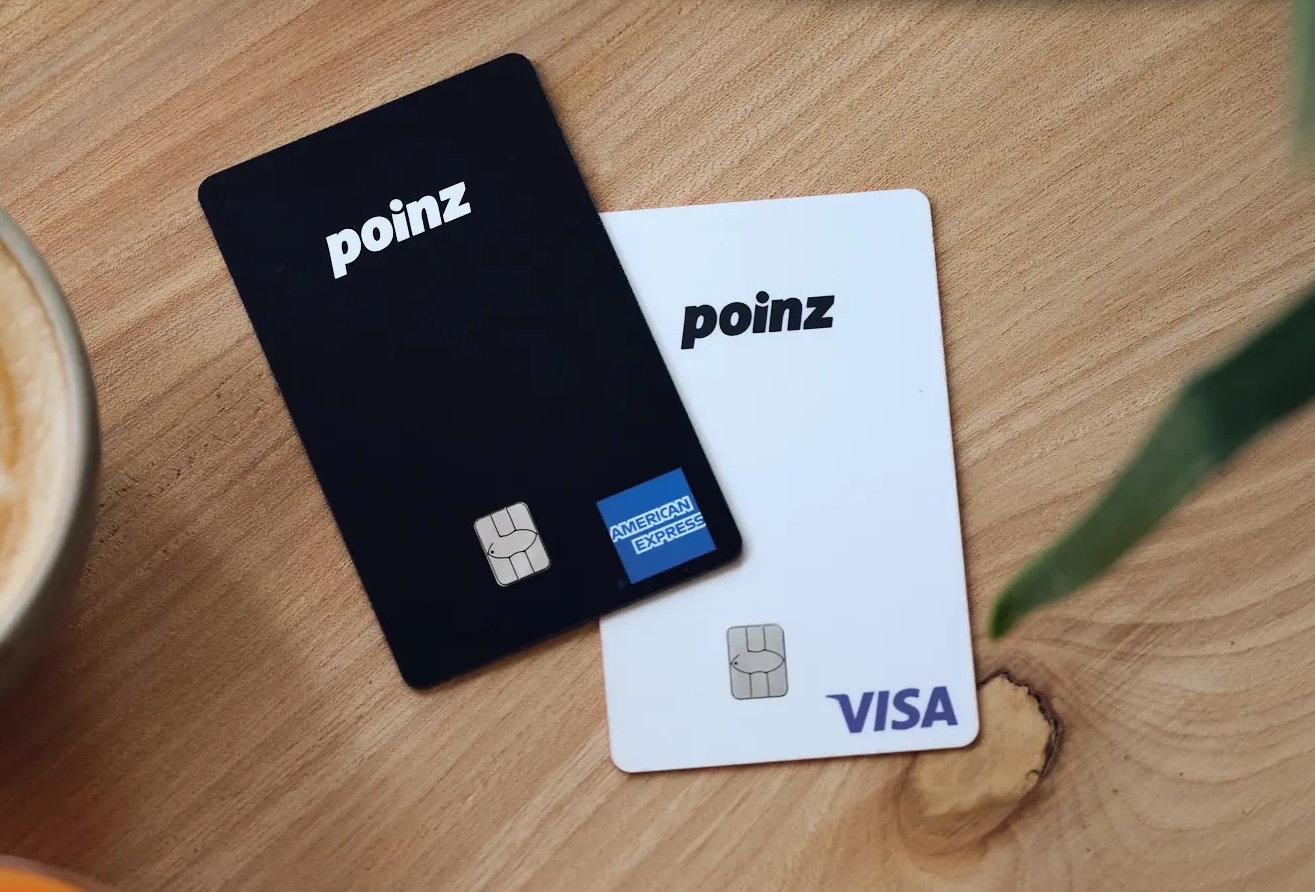
poinz Kreditkarten
CHF 0
1% (Amex), 0.25% (Visa)
2.5%
4%, mind. CHF 10
Besonderheiten
Keine Jahresgebühr, inklusive Zusatzkarte
Cashback innerhalb von 24 Stunden im poinz-Konto (vorläufig)
3% Willkommens-Cashback auf der Amex in den ersten 3 Monaten (max. CHF 100)
Zusatz-Cashback im poinz Shop, je nach Händler und Aktion
Warenrückgabe-Versicherung bis CHF 1'000
Aktuell CHF 100 Coop-Gutschein als Willkommensgeschenk
Die poinz Kreditkarten sind technisch betrachtet ein White-Label-Produkt der Swisscard Cashback Cards. Beide gibt die Swisscard AECS GmbH heraus. poinz kommt als Duo aus American Express und Visa, die Cashback Cards als Amex plus Mastercard oder Visa. Die Cashback-Sätze sind gleich: 1% mit der Amex, 0.25% mit der zweiten Karte. Auch Fremdwährungsgebühr, Bargeldbezug und Warenrückgabe-Versicherung sind gleich. Der wichtigste Unterschied ist, wann du an dein Cashback kommst.
Monatlich einlösbar statt einmal pro Jahr
Bei den Swisscard Cashback Cards siehst du das gesammelte Cashback zwar auf der Monatsrechnung, gutgeschrieben wird es aber nur einmal pro Jahr. Kündigst du die Karte vorher, verfällt der Anspruch auf das Cashback des laufenden Jahres. Bei poinz erscheint dein Cashback innerhalb von 24 Stunden als vorläufiges Guthaben auf deinem poinz-Konto. Einlösen kannst du es, sobald die Monatsrechnung von Swisscard bezahlt ist. Ab einem Guthaben von CHF 100 lässt du es auf dein Bankkonto auszahlen (5–7 Arbeitstage), oder du setzt es im poinz Shop für digitale Gutscheine ein.
Der poinz Shop als Ergänzung
Den poinz Shop kannst du auch ohne die Karten nutzen, er passt aber gut dazu. Im poinz Shop gibt es bei Partnern wie Apple, Decathlon, Kärcher oder Solis Zusatz-Cashback. Die Sätze hängen vom Händler und von Aktionen ab, poinz wirbt mit bis zu 30%. Auch digitale Gutscheine, etwa für H&M, Spotify oder Zalando, bringen extra Cashback. Wer den Shop aktiv nutzt, kann seine effektive Cashback-Quote über die 1% der reinen Karteneinkäufe hinaus heben.
Aktuelles Willkommensangebot
Wer die poinz Kreditkarten über unseren Partner-Link* beantragt, erhält zusätzlich zum 3% Willkommens-Cashback einen CHF 100 Coop-Gutschein.
Konditionen im Überblick
- Keine Jahresgebühr, inklusive Zusatzkarte
- 1% Cashback mit der Amex, 0.25% mit der Visa, auch im Ausland
- 3% Cashback in den ersten 3 Monaten mit der Amex (max. CHF 100)
- Cashback erscheint innerhalb von 24 Stunden als vorläufiges Guthaben im poinz-Konto
- Fremdwährungsgebühr: 2.5% plus Wechselkursaufschlag von 1 bis 2%
- Bargeldbezug: 4%, mindestens CHF 10
- Warenrückgabe-Versicherung bis CHF 1’000 pro Kauf (ab CHF 60 Warenwert, unbenutzte und funktionsfähige Ware, Rückgabe innert 90 Tagen verweigert, mindestens 50% Kartenzahlung)
Im Alltag hast du zwei Konten: Bei poinz (App oder Website) verwaltest du dein Cashback, in der Swisscard-App siehst du Rechnung und Saldo.
Für den Auslandseinsatz gilt dasselbe wie für die Cashback Cards. 2.5% Fremdwährungsgebühr sind mehr als das Cashback. Die Gebühr gilt auch für Zahlungen im Ausland, die in Franken abgerechnet werden. Setze die poinz-Karten deshalb bei Schweizer Händlern ein.
Mein Fazit: Wenn dir die Cashback Cards zusagen, sind die poinz-Karten in praktisch jeder Hinsicht die bessere Wahl. Du erhältst dieselbe Karte vom selben Herausgeber, kommst aber schneller an dein Cashback und kannst es vielseitiger einsetzen. Der einzige Mehraufwand: zwei Konten parallel.
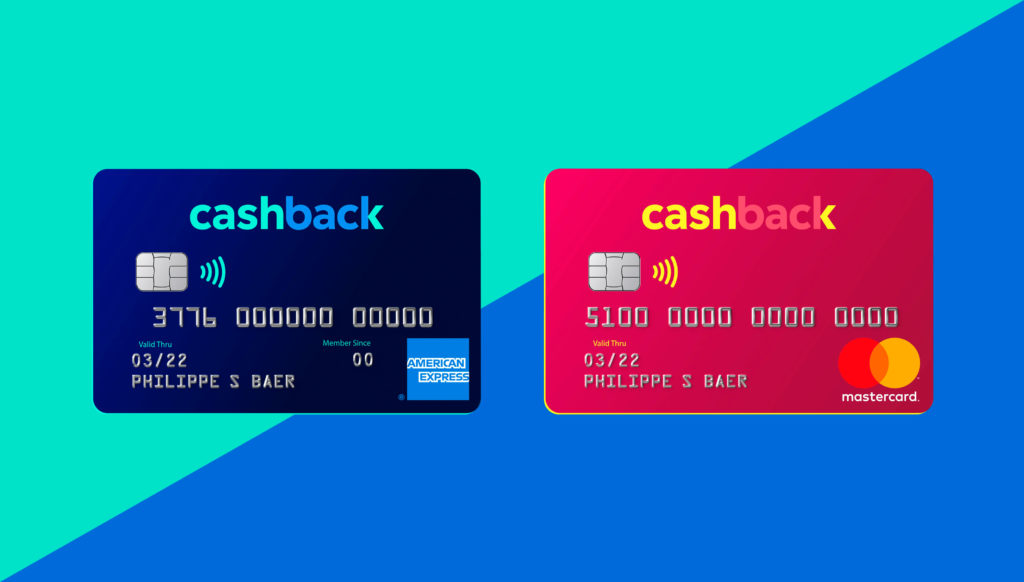
Swisscard Cashback Cards
CHF 0
1% (Amex), 0.25% (MC/Visa)
2.5%
4%, mind. CHF 10
Besonderheiten
Keine Jahresgebühr, inklusive Zusatzkarte
Maximales Cashback (1% Amex, 0.25% MC/Visa)
Kartenduo: Amex + Mastercard oder Visa
Warenrückgabe-Versicherung bis CHF 1'000
5% Willkommens-Cashback auf der Amex für Neukunden (3 Monate, max. CHF 100)
Sehr guter Kundenservice
Die Cashback Cards kommen als Kartenduo: eine American Express und wahlweise eine Mastercard oder Visa.
- Keine Jahresgebühr, inklusive Zusatzkarte
- 1% Geld zurück auf der American Express
- 0.25% Geld zurück auf der Mastercard und Visa
- 5% Willkommens-Cashback auf der Amex in den ersten drei Monaten (bis CHF 100), nur für Neukunden
- Fremdwährungsgebühr: 2.5%
- Bargeldbezug in der Schweiz und im Ausland: 4%, mindestens CHF 10
Praktisch ist die Warenrückgabe-Versicherung:
- Weltweite Deckung bis CHF 1’000 pro Kauf
- Gilt für unbenutzte, funktionsfähige Waren ab CHF 60, mindestens 50% mit der Karte bezahlt
- Greift, wenn der Verkäufer die Rücknahme innert 90 Tagen verweigert
Für reine Cashback-Maximierung in der Schweiz ist das die richtige Karte. American Express hat in der Schweiz eine hohe Akzeptanz, zum Beispiel bei Migros, Coop und SBB. Trotzdem solltest du die Mastercard oder Visa als Backup dabeihaben.
Im Ausland sind diese Karten nicht zu empfehlen. Die Fremdwährungsgebühr ist mit 2.5% hoch, und für Bargeldbezüge fallen 4% (mindestens CHF 10) an. Swisscard ist dafür für seinen sehr guten Kundenservice bekannt.
Migros Cumulus Kreditkarte
CHF 0
1% (Migros), 0.33% (sonst)
Keine separate Gebühr (Kurs der Migros Bank)
Gratis (Migros) / Ausland 2x p.a. gratis bis CHF 500, danach 2.5%, mind. CHF 10
Besonderheiten
Keine Jahresgebühr, inklusive Zusatzkarte
Keine separate Fremdwährungsgebühr
Cumulus-Punkte sammeln
Kostenlose Bargeldbezüge in der Migros
Such- und Rettungskosten bis CHF 60'000
Online-Schutz und Reiseversicherung
Die seit Langem beliebte Cumulus-Kreditkarte wird direkt von der Migros Bank herausgegeben. Im Vergleich zur Certo Card stechen vor allem die Konditionen im Ausland hervor.
- Keine Jahresgebühr, inklusive bis zu drei Zusatzkarten
- Keine separate Fremdwährungsgebühr
- Kostenlose Bargeldbezüge an Migros-Kassen (bis CHF 1’000 pro Bezug und Tag)
- Zwei kostenlose Bargeldbezüge pro Jahr im Ausland (bis CHF 500 pro Bezug), danach 2.5%, mindestens CHF 10
- 1 Cumulus-Punkt pro CHF 1 Umsatz in der Migros
- 1 Cumulus-Punkt pro CHF 3 Umsatz ausserhalb der Migros
Zusätzlich bietet die Karte ein umfassendes Versicherungspaket:
- Such- und Rettungskosten bis CHF 60’000
- Reiseunterbruchversicherung bis CHF 4’000
- Bestpreis-Garantie bis CHF 2’000
- Einkaufs- und Transportversicherung bis CHF 2’000
- Online-Kontoschutz bis CHF 10’000
- Online-Rechtsschutz bis CHF 10’000
- 24/7 Hilfeleistung im Notfall
Für Reiseunterbruch, Bestpreis-Garantie und Einkaufsversicherung musst du mindestens 60% mit der Karte bezahlt haben.
Mit dieser Karte sammelst du direkt Cumulus-Punkte: 500 Cumulus-Punkte entsprechen einem CHF 5 Einkaufsgutschein in der Migros. Also 1% für Einkäufe in der Migros und rund 0.33% ausserhalb. Die Punkte in der Migros bekommst du allerdings auch, wenn du nur die Cumulus-Karte scannst und mit einer anderen Karte zahlst. Beim reinen Cashback schlägt die Certo sie deshalb, ausser du willst gezielt ins Cumulus-Ökosystem einzahlen. Eine Sache kann die Cumulus aber besser als die Certo: als echte Kreditkarte ohne separate Fremdwährungsgebühr für Hotelkautionen und Mietwagen im Ausland.
Die Aussage «keine Fremdwährungsgebühr» bedarf einer Präzisierung: Zwar wird keine zusätzliche Gebühr erhoben, den Wechselkurs legt aber die Migros Bank fest. Moneyland hat bei Euro-Zahlungen im Schnitt 3.13% über dem Referenzkurs gemessen. Für intensive Auslandsnutzung bleiben Debitkarten wie Neon, Revolut oder Wise die bessere Wahl. Welche Kreditkarte im Ausland am wenigsten kostet, vergleichen wir im Ratgeber Kreditkarte ohne Auslandsgebühren.
Coop Supercard Kreditkarte

CHF 0
1 Punkt/CHF (Coop), 1/3 sonst
Keine separate Gebühr (1.5% auf CHF im Ausland)
3.75%, mind. CHF 5/10 (CH/Ausland)
Besonderheiten
Keine Jahresgebühr, inklusive Zusatzkarte
Superpunkte sammeln (1 Punkt/CHF Coop, 1/3 ausserhalb)
Superpunkte in Meilen umtauschbar
Kostenlose Reise- und Flugunfallversicherung
15% Rabatt auf Europcar-Mietwagen
Das Coop-Pendant zur Cumulus Kreditkarte der Migros. Die Konditionen:
- Keine Jahresgebühr, auch für die Zusatzkarte
- 1 Superpunkt pro CHF 1 im Coop (mit der Supercard, auch ohne Kreditkarte)
- 1 Superpunkt pro CHF 3 Umsatz ausserhalb Coop
- Keine separate Fremdwährungsgebühr, aber 1.5% auf Zahlungen in Franken im Ausland
- Bargeldbezüge: 3.75% (mind. CHF 5 in der Schweiz, CHF 10 im Ausland)
Die Karte enthält eine grundlegende Reise- und Flugunfallversicherung sowie Reiseberatung und -unterstützung.
Superpunkte sind vielseitig einsetzbar: Mit einem Kurs von 100 Punkten zu CHF 1 kannst du im Coop bezahlen, oder du tauschst sie in Meilen im Miles & More-Vielfliegerprogramm der Swiss um. Davon abgesehen, ist die Karte nicht speziell. Herausgeberin ist die TopCard Service AG, und die App kann nicht mit der Konkurrenz mithalten. Eine separate Fremdwährungsgebühr gibt es nicht, die Kosten stecken im Wechselkurs.
Lohnt sich, wenn du unbedingt Superpunkte sammeln willst. Sonst nimm Coop als einen deiner drei Certo-Shops und hol dir dort 1% flexibles Cashback.
Cornèrcard Platinum
CHF 500 (CHF 250 im 1. Jahr)
0.9% (CHF), 1.7% (Fremdwährung)
max. 1.2%
4%, mind. CHF 10 (Bankomat)
Besonderheiten
Unlimitierter Priority Pass-Loungezugang
Concierge-Service
Umfassende Reiseversicherungen
Cashback von 0.9% in CHF und 1.7% in Fremdwährung
Die Cornèrcard Platinum ist die wichtigste Premium-Karte auf dem Schweizer Markt. Die Eckpunkte:
- Jahresgebühr CHF 500 (CHF 250 im ersten Jahr)
- Unlimitierter Priority Pass-Loungezugang für Karteninhaber und eine Begleitperson
- Concierge-Service durch die Sincura Group
- Cashback: 0.9% auf Einkäufe in Franken, 1.7% auf Einkäufe in Fremdwährung
- Hertz-Rabatt: mindestens 15% in der Schweiz, bis zu 10% im Ausland
- Zugang zur Cornèrcard Emotions Vorteilswelt
- Mobile Payment (Apple, Google, Samsung Pay)
- Bis zu 3 kostenlose Gold-Zusatzkarten
Das Versicherungspaket ist das stärkste in diesem Vergleich:
- Reiseannullierung bis CHF 60’000
- Medizinische Notfälle bis CHF 1.5 Mio.
- Gepäckversicherung bis CHF 15’000
- Garantie-Verlängerung um 2 Jahre auf Elektronik (bis CHF 6’000)
- Einkaufsschutz bis CHF 15’000 pro Jahr, CHF 5’000 pro Ereignis
Für die Reiseversicherung musst du mindestens 51% der Reisekosten mit der Karte bezahlt haben. Das Cashback von 0.9% in Franken und 1.7% in Fremdwährung macht einen Teil der Gebühr wett. Du löst es ab CHF 25 ein, es wird dann der Karte gutgeschrieben. Für Auslandseinsätze verlangt Cornèrcard eine moderate Fremdwährungsgebühr von höchstens 1.2%. Bargeldbezüge am Bankomaten kosten 4% (mind. CHF 10), am Bankschalter 4% (mind. CHF 15); im Ausland kann die Gebühr für Fremdwährung dazukommen. Wer häufig Bargeld bezieht, fährt mit günstigeren Karten besser.
Für Vielreisende, die Lounges und Concierge wirklich nutzen, rechnet sich die Cornèrcard Platinum. Für alle anderen sind die kostenlosen Optionen oben günstiger und fast so gut.
Warum «die beste Karte» davon abhängt, wo du Geld ausgibst
Eine Schweizer Kreditkarte verhält sich wie ein anderes Produkt, je nachdem, was du damit machst.
In Schweizer Franken bei Schweizer Händlern ist Cashback ein echtes Argument. Eine 1%-Karte bei CHF 20’000 Jahresumsatz bringt CHF 200 zurück. Es stehen keine Fremdwährungsgebühren im Weg, und die einzige Frage ist, in welches Bonusprogramm du lieber einzahlst.
Sobald du in Fremdwährung bezahlst, kippt das Bild. Je nach Karte kommen bis 2.5% Fremdwährungsgebühr oder ein Aufschlag im Wechselkurs dazu, bei manchen Karten auch eine Gebühr auf Franken-Zahlungen im Ausland. Das frisst typischerweise das ganze Jahres-Cashback auf einer einzigen Reise auf. Deshalb gehört keine Schweizer Kreditkarte an die Spitze einer Reise-Bestenliste. Für Reisen nimmst du eine separate Debitkarte.
Akzeptanz ist die zweite Trennlinie. American Express funktioniert bei grossen Detailhändlern, Hotels, Restaurants und in den meisten Onlineshops. Sie scheitert noch immer an kleinen Läden, Parkhäusern, Apotheken und manchen Restaurants. Deshalb braucht ein 1%-Amex-Setup ein Mastercard- oder Visa-Backup. Da die zweite Karte im poinz- bzw. Swisscard-Duo gleich viel Cashback bringt wie die Basisrate der Certo (0.25%), ist die Certo das nützlichere Backup als die zweite Karte aus demselben Duo.
Die dritte Trennlinie übersehen viele: echte Kreditkarte versus Debitkarte. Hotels und Mietwagenfirmen reservieren für die Kaution einen Betrag auf der Karte. Mit einer Debitkarte ist dieses Geld auf deinem Konto blockiert, mit einer Kreditkarte nur ein Teil des Kreditrahmens. In den USA akzeptieren Mietwagenfirmen Debitkarten oft nur unter Bedingungen, Enterprise etwa bei bestimmten Flughafenmieten mit Rückflugticket. Schon allein dafür lohnt es sich, eine kostenlose Schweizer Kreditkarte in der Schublade zu haben, auch wenn du im Alltag mit einer Debitkarte zahlst.
Mastercard ist nicht gleich Mastercard: Debit vs. Kreditkarte
Lange wurden in der Schweiz Debitkarten (die alten «EC-Karten») als Maestro- oder V-Pay-Karten herausgegeben. Damit konnte man in Geschäften bezahlen und am Bankomaten Geld beziehen, online ging es aber nicht und die Akzeptanz im Ausland war nur bedingt gewährleistet.
Heute werden Debitkarten als Mastercard oder Visa herausgegeben. Damit funktionieren sie in der Regel auch online und im Ausland, auch wenn nicht jeder Händler Debitkarten akzeptiert. Auf den ersten Blick wirken sie identisch wie Kreditkarten. Der Unterschied liegt darin, was beim Bezahlen passiert. Eine Debitkarte ist direkt mit deinem Bankkonto verknüpft. Kostet der Burger CHF 17, sinkt dein verfügbares Guthaben sofort um CHF 17, gebucht wird oft erst ein paar Tage später. Ist das Konto leer, wird die Zahlung in der Regel abgelehnt.
Eine Kreditkarte stellt dir einen Kreditrahmen zur Verfügung, in der Regel ein paar tausend Franken. Der Burger für CHF 17 wird nicht direkt vom Bankkonto abgebucht. Stattdessen schuldest du dem Herausgeber CHF 17, und dein verfügbarer Kreditrahmen sinkt von CHF 3’000 auf CHF 2’983. Einmal pro Monat erhältst du eine Rechnung über alles, was du seit der letzten Rechnung bezahlt hast.
Gehe verantwortungsbewusst mit Kreditkarten um. Gib nur so viel aus, wie du auch hast. Sonst häufst du Schulden an, auf die hohe Zinsen anfallen. Seit 1. Januar 2026 liegt der gesetzliche Höchstzins für Kreditkarten bei 12% pro Jahr, für Barkredite bei 10%. Mehrere Herausgeber verlangen die vollen 12%, die Cumulus 10.4%. Das ist mit Abstand der teuerste Kredit, den dir eine Schweizer Bank anbietet.
Warum du mindestens eine Kreditkarte willst
Auch wenn du heute mit deiner Debitkarte online und im Ausland bezahlen kannst, gibt es Gründe, eine Kreditkarte zu behalten.
Bonusprogramme
Fast jede Kreditkarte hat ein Bonusprogramm. Der Bonus liegt meist zwischen 0.25% und 1% des Umsatzes. Nicht weltbewegend, aber bei CHF 20’000 Jahresumsatz sind das CHF 50 bis CHF 200 zurück.
Sicherheit
Kreditkartenumsätze werden nicht direkt vom Bankkonto abgebucht. Gerät deine Karte in falsche Hände, musst du sie sofort sperren lassen und falsche Buchungen fristgerecht schriftlich beanstanden, bei Swisscard innert 30 Tagen ab Rechnungsdatum. Bis dahin ist das Guthaben auf deinem Bankkonto nicht direkt betroffen.
Mietwagen und Hotelkautionen
Kautionen im Ausland sind mit einer Kreditkarte einfacher. Eine Mietwagen-Kaution von CHF 1’000 belegt Kreditrahmen statt echtes Geld auf deinem Konto. Gerade in den USA akzeptieren manche Mietwagenfirmen für die Kaution nicht in jedem Fall eine Debitkarte. Eine Kreditkarte räumt diese Hürde aus dem Weg.
Häufige Fragen
Was ist 2026 die beste Kreditkarte in der Schweiz?
Für die meisten Schweizerinnen und Schweizer die Cembra Certo! One Mastercard. Keine Jahresgebühr, 1% Cashback bei drei selbst gewählten Shops und Mastercard-Akzeptanz. Für intensive Auslandsnutzung ist sie nicht die richtige Karte.
Welche Schweizer Kreditkarte hat das beste Cashback?
1% auf fast alle Einkäufe gibt es unter den Gratiskarten in diesem Vergleich auf der American Express im poinz- oder Swisscard Cashback-Duo. poinz kombiniert die Amex mit einer Visa, Swisscard mit einer Mastercard oder Visa, jeweils zu 0.25%. Die Certo bringt 1% nur bei drei gewählten Shops. Bei poinz kannst du das Cashback nach jeder bezahlten Monatsrechnung einlösen, Swisscard schreibt es einmal pro Jahr gut.
Ist die Cembra Certo besser als die Migros Cumulus?
Für die meisten ja. Bei der Certo wählst du drei Shops mit 1% selbst aus, auf Wunsch auch Migros. Die Cumulus zahlt ausserhalb der Migros nur 0.33%. Die Cumulus hat einen klaren Vorteil: keine separate Fremdwährungsgebühr. Damit ist sie die bessere Backup-Karte, wenn im Ausland eine Kreditkarten-Kaution für Hotel oder Mietwagen verlangt wird.
Ist die Migros Cumulus Karte im Ausland wirklich gratis?
Halbwegs. Eine separate Fremdwährungsgebühr fällt nicht an, aber den Wechselkurs legt die Migros Bank fest. Moneyland hat bei Euro-Zahlungen im Schnitt 3.13% über dem Referenzkurs gemessen. Du zahlst also auch hier, nur eben im Wechselkurs statt auf einer separaten Position. Für günstige Zahlungen im Ausland siehe unseren Ratgeber zu Karten ohne Auslandsgebühren.
Wird American Express in der Schweiz akzeptiert?
Mehrheitlich. Grosse Detailhändler, Hotels, Restaurants und die meisten Onlineshops nehmen Amex. Kleine Geschäfte, Parkhäuser, Apotheken, manche Bäckereien und einige Restaurants nicht. Eine Mastercard oder Visa als Backup gehört dazu.
Soll ich eine Schweizer Kreditkarte im Ausland einsetzen?
Für laufende Kartenzahlungen und Bargeldbezüge: nein. Nimm eine Debitkarte von Neon, Revolut, Yuh oder Wise. Eine Schweizer Kreditkarte gehört nur für Hotel- und Mietwagenkautionen ins Portemonnaie.
Brauche ich für Hotels und Mietwagen eine Kreditkarte?
Oft ist es einfacher. Hotels und Mietwagenfirmen reservieren die Kaution auf der Karte. Mit einer Kreditkarte belastet das nur den Kreditrahmen, nicht dein Konto. Manche Mietwagenfirmen, vor allem in den USA, akzeptieren Debitkarten nur unter Bedingungen. Eine kostenlose Schweizer Kreditkarte wie die Certo oder Cumulus reicht, wenn die Mietfirma die Karte akzeptiert, der verfügbare Kreditrahmen für Miete und Kaution genügt und die Karte auf den Namen des Fahrers lautet.
Können Ausländer und Neuzuzüger eine Schweizer Kreditkarte bekommen?
In der Regel ja. Die Herausgeber verlangen je nach Karte einen Ausweis oder eine Aufenthaltsbewilligung und Angaben zum Einkommen. Welche Bewilligungen sie akzeptieren, ist unterschiedlich. Für die Kreditprüfung holen sie zudem Auskünfte bei der ZEK ein. Bis die Karte da ist, deckt eine Debitkarte von Neon, Revolut oder Yuh den Alltag ab.
Fazit
Der Schweizer Kreditkartenmarkt 2026 zeigt klar: Die besten Angebote kommen nicht von traditionellen Banken, sondern von spezialisierten Finanzdienstleistern und Detailhändlern. Daraus ergeben sich ein paar praktische Punkte.
Kostenlose Karten dominieren das Basissegment. Bis auf die Premium-Karte verlangt keine der hier verglichenen Karten eine Jahresgebühr. Die teuren Bankkartenpakete haben nichts im Angebot, was eine kostenlose Karte nicht auch könnte.
Cashback Cards vs. poinz: derselbe Herausgeber, unterschiedliche Erfahrung. Wer auf maximales Cashback setzt, sollte wissen, dass die Swisscard Cashback Cards und die poinz Kreditkarten technisch identisch sind. Beide werden von Swisscard ausgegeben und bieten dieselben Konditionen. Die konkreten Vorteile von poinz: Du kannst das Cashback jeden Monat einlösen statt einmal pro Jahr, und es gibt einen CHF 100 Coop-Gutschein als Willkommensgeschenk. Der poinz Shop bringt bei Partnern Zusatz-Cashback, ist aber auch ohne die Karten nutzbar.
Versicherungen sind versteckter Wert mit Bedingungen. Die inkludierten Versicherungspakete können im Ernstfall teure separate Policen ersetzen. Einige Deckungen greifen nur, wenn du einen Mindestanteil mit der Karte bezahlt hast, zum Beispiel 51% bei Certo und der Reiseversicherung von Cornèrcard oder 60% bei einigen Deckungen der Cumulus. Die Bedingungen unterscheiden sich je nach Leistung. Die wenigsten Karteninhaber haben überhaupt im Kopf, was ihre Karte abdeckt, und vergessen im Schadenfall, sie geltend zu machen. Nimm dir nach Erhalt deiner Karte einmal die Zeit, das Versicherungsverzeichnis durchzugehen, und behandle die Leistungen als Bonus, nicht als Ersatz für eine ordentliche Reise- oder Annullierungsversicherung.
Premium nur, wenn du die Leistungen nutzt. Die Cornèrcard Platinum kostet CHF 500 jährlich. Für Vielreisende, die Lounge, Versicherung, Concierge und Cashback wirklich nutzen, geht die Rechnung positiv auf. Für alle anderen ist eine kostenlose Karte plus separater Priority Pass günstiger.
Das grosse Bild: Kreditkarten sind ein strategisches Finanzinstrument. Beim Kartenpaket der Hausbank zu bleiben und ein paar hundert Franken pro Jahr zu zahlen, ist nicht mehr der Pfad des geringsten Widerstands. Schau dir an, wie du tatsächlich Geld ausgibst, und wähle dann die richtige Karte oder zwei. Die meisten Schweizer Einwohner fahren am besten mit der Certo plus poinz oder Swisscard Cashback, und einer Debitkarte für Fremdwährung obendrauf.
*Affiliate-Link: Wenn du dich über diesen Link für die poinz Kreditkarten anmeldest, erhalten wir eine Provision vom Anbieter. Für dich entstehen keine Mehrkosten.