Charles Schwab International Review 2026 für Schweizer
Der US-Broker Charles Schwab bietet mit ihrem Charles Schwab International Konto einen Broker für Schweizer Kunden an. Wir haben selbst ein Konto mit Wohnsitz in der Schweiz eröffnet, und auch die Debitkarte wurde problemlos in die Schweiz geliefert. In diesem Artikel schauen wir uns die wichtigsten Eigenschaften und Gebühren von Charles Schwab an und vergleichen sie mit Interactive Brokers.
Über Charles Schwab
Die Angaben stammen von Schwabs Kontoseite und Preisübersicht.
| Kontoführungsgebühr | kostenlos |
| Inaktivitätsgebühr | kostenlos |
| Währungswechselgebühr | bis zu 3% |
| Handel von US-Aktien und ETFs | kostenlos (online) |
| Handel von nicht-US Aktien | USD 50 pro Handel |
| Mindesteinlage | keine |
| Debitkarte | Kostenlose Visa-Debitkarte mit weltweiter Gebührenerstattung |
| Einzahlungswährungen | CHF möglich (wird automatisch in USD konvertiert) |
Warum einen US-Broker?
Viele Schweizer Investoren wollen in ETFs mit Domizil in den USA investieren. Bei vielen europäischen Brokern wie Degiro ist die Auswahl an US-ETFs aber eingeschränkt. Statt dem beliebten Vanguard VTI ETF muss man sich dort auf europäische ETFs wie den in Irland ansässigen Vanguard VWRL beschränken. Dieser hat im Vergleich zu seinem amerikanischen Bruder höhere Gebühren. Zudem sind für Schweizer Investoren US-ETFs steuerlich vorteilhafter, da man die 15% US-Quellensteuer auf Dividenden in der Schweiz mit dem Formular DA-1 anrechnen lassen kann.
Charles Schwab vs Interactive Brokers
Wir wissen nun also, dass wir um Zugang zu den besten ETFs haben zu können, einen US-Broker benötigen. Dazu gibt es in der Schweiz zwei grosse Player: Charles Schwab und Interactive Brokers. Schauen wir uns die beiden anhand einiger Kriterien an:
- Gebühren: Schwab verrechnet keine Handelsgebühren für US-Trades.
- Mindesteinlage: Beide verlangen keine Mindesteinlage.
- Währungswechsel: Einzahlungen bei Schwab werden automatisch in USD umgetauscht. Dafür verlangt Schwab einen Aufschlag von bis zu 3%. Bei Interactive Brokers kann man CHF einzahlen und zu Top-Konditionen in USD umtauschen.
- Benutzerfreundlichkeit: Beide haben ein funktionales User-Interface. Während beide etwas technisch wirken und nicht ganz einfach zu bedienen sind, ist Interactive Brokers unserer Meinung nach etwas moderner und leichter zu bedienen.
- Debitkarte: Schwab bietet eine Visa-Debitkarte an, die einem im Ausland jegliche Gebühren für Bargeldabhebungen zurücküberweist. Interactive Brokers bietet nichts dergleichen an.
Insgesamt bietet Interactive Brokers das bessere Paket, insbesondere durch die Möglichkeit, Schweizer Franken direkt einzuzahlen. Ansonsten unterscheiden sich die zwei Broker nicht gross. Schwab ist jedoch eine hervorragende Option für jene, die einen zweiten Broker wollen oder die Debitkarte für Reisen möchten.
Währungsumtausch
Der wohl grösste Nachteil von Charles Schwab ist, dass man zwar Schweizer Franken einzahlen kann, diese aber automatisch in USD umgetauscht werden. Laut Preisübersicht verlangt Schwab dafür einen Aufschlag von bis zu 3%. Derselbe Aufschlag fällt an, wenn man sich Geld wieder in Franken auszahlen lässt.
Wer sein Geld also nicht direkt in Dollar verdient, verwendet am besten einen Mittelmann für den Währungsumtausch. Interactive Brokers bietet dafür mit Abstand die besten Konditionen. Dazu überweist man seine Schweizer Franken an Interactive Brokers, tauscht sie dort zu idealen Konditionen in USD um und sendet sie dann per US Wire Transfer an sein Schwab-Konto. Es ist aber anzumerken, dass es bei Interactive Brokers nicht gerne gesehen ist, wenn Kunden ihr Brokerkonto rein zum Währungsumtausch verwenden.
Eine weitere Möglichkeit ist Wise. Der Service ist spezifisch für den Währungsumtausch konzipiert. Nur sind die Gebühren hier höher als bei Interactive Brokers.
| Interactive Brokers | 0.002%, mindestens USD 2 |
| Wise | rund 0.3% und höher |
| Charles Schwab | bis zu 3% |
Mindesteinlage
Charles Schwab verlangt laut Kontoseite für Einzel- und Gemeinschaftskonten keine Mindesteinlage. Auch einen minimalen Kontostand muss man nicht halten.
Damit lohnt sich Schwab auch für kleinere Beträge, oder wenn man das Konto vor allem wegen der Debitkarte eröffnet.
Debitkarte
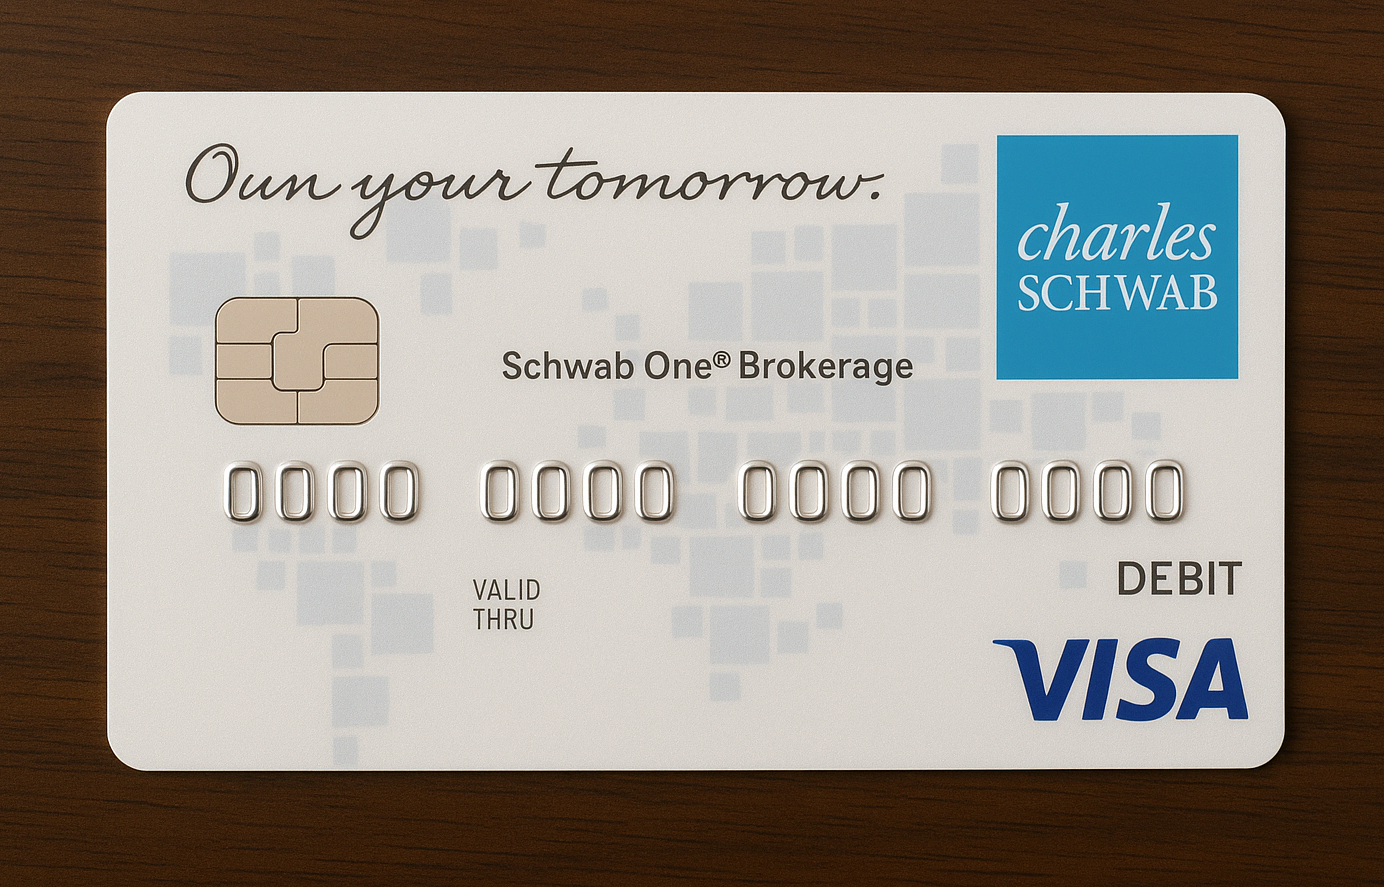
Charles Schwab hat einen weiteren Vorteil, den sonst keine Bank oder Broker in der Schweiz bieten kann: eine Debitkarte, mit der man weltweit kostenlos Bargeld abheben kann. Und kostenlos abheben bedeutet nicht nur, dass Schwab keine Gebühren erhebt. Es bedeutet auch, dass Gebühren, die direkt vom Bankomat erhoben werden, von Charles Schwab sofort zurückerstattet werden.
Die Karte ist eine Visa-Debitkarte zum Schwab One Konto, herausgegeben laut Kontovertrag von der BNY Mellon Investment Servicing Trust Company. Sie ist nicht zu verwechseln mit der Visa Platinum Karte der Schwab Bank, die nur Personen mit Wohnsitz in den USA erhalten.
Hier ein Praxisbeispiel:
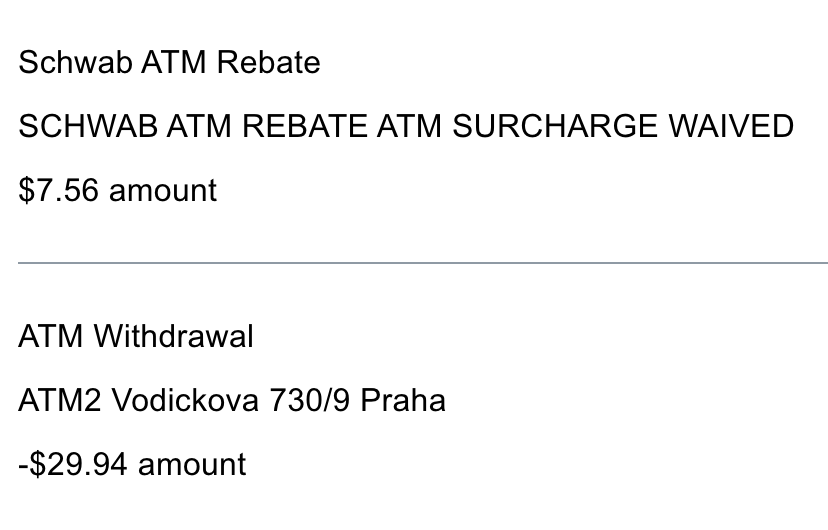
- 500 Tschechische Kronen (CZK) am Bankomat in Prag abheben
- Der Bankomat erhebt eine Gebühr von 170 CZK
- Total kostet die Transaktion dann gut 30 Dollar
- Schwab erstattet die Gebühr von USD 7.56 sofort zurück
Einfach gesagt: Es gibt keinen besseren Weg, Bargeld abzuheben, als mit der Schwab-Debitkarte. Insbesondere in Ländern, wo Bankomaten eine zusätzliche Gebühr erheben. Für Vielreisende kann sich ein Schwab-Konto schon wegen der Debitkarte lohnen, ohne dass sie je in Wertpapiere investieren.
Fazit
Charles Schwab International hat zwei entscheidende Vorteile: US-Wertpapiere ohne Gebühren handeln und eine Debitkarte, mit der man weltweit kostenlos Bargeld abheben kann. Und weil es keine Mindesteinlage gibt, steht das Konto auch kleineren Anlegern offen.
Der grosse Nachteil ist der Währungsumtausch mit einem Aufschlag von bis zu 3%, wenn man direkt Schweizer Franken einzahlt. Dafür kann man aber günstigere Dienste wie Wise oder Interactive Brokers nutzen. Somit kann man Schweizer Franken zuerst bei Interactive Brokers umtauschen und dann direkt in USD zu Schwab weitersenden.
Unserer Meinung nach ist Interactive Brokers weiterhin der beste Broker für Schweizer Investoren. Es gibt keine Mindesteinlage, man kann Schweizer Franken günstig umwechseln, und das Interface ist modern und benutzerfreundlich. Weitere Optionen findest du in unserem Broker-Vergleich.
Für wen lohnt sich also ein Schwab-Konto? Einerseits für Reisende, die weltweit Bargeld abheben wollen. Vielreisende können pro Jahr schnell über 100 Franken an Bankomatgebühren einsparen, insbesondere wenn man viel ausserhalb von Europa unterwegs ist, wo Zusatzgebühren vom Bankomat oft erhoben werden.
Charles Schwab ist auch ein idealer Zweitbroker zu Interactive Brokers. Wer nicht sein ganzes Geld bei IBKR investieren will, kann einen Teil bei Schwab anlegen und weiterhin von US-ETFs profitieren. Dann ist es aber empfohlen, den Währungsumtausch weiterhin bei IBKR zu machen.